
風險與交易計畫
多個相關倉位的總風險怎麼算?同向曝險與壓力測試
把多個部位的停損預算與共同下跌損失放進同一張表,用真實BTC與ETH歷史行情演算剩餘風險額度,判斷何時停止新增或縮減曝險。
多個相關倉位的總風險怎麼算?先把每筆部位「從現在到退出的預計損失」加總,再檢查共同下跌時會損失多少。持有不同幣種不代表風險已分散;同時做多兩種經常一起跌的資產,可能只是把同一個市場方向拆成兩張單。
本文適合已懂單筆停損、準備同時持有多個部位的讀者。完成後,你會得到一張組合風險表、剩餘風險額度,以及新增或縮減部位的判斷流程。計算以現貨或數量固定、以同一貨幣計價的線性部位為範圍;反向合約、選擇權與複雜保證金模型須另算。
先定義三個不同的數字
| 數字 | 回答的問題 | 不能拿來代替什麼 |
|---|---|---|
| 名義曝險 | 價格變動作用在多少資產價值上? | 不是實際投入的保證金,也不是最大虧損 |
| 計畫退出損失 | 按預定退出價格成交、加上尚未發生的成本,預計再損失多少? | 不是保證不會超過的上限 |
| 壓力情境損失 | 多個市場同時不利變動、退出延誤時,可能損失多少? | 不是預測,也不是統計信賴區間 |
計算既有部位,基準採「現在的帳戶權益與價格」,已發生的虧損已反映在權益裡,不再從風險預算重扣一次。若你要復盤整筆交易,則另以入場價計算累計損益,兩種口徑不可混用。
第一步:建立同一時間的部位清單
記下帳戶權益 E、計價貨幣、估值時間,以及每筆的資產、現貨或合約、方向、數量、目前價格、計畫退出價、剩餘費用及持有成本。同一資產分在兩個帳戶,也要合併看曝險;不同帳戶的保證金卻不一定能互相救援。
本文金額統一用 USD。若你的生活預算用其他貨幣,另外記錄同一估值時點的換匯口徑;不要把 USD、USDT 或本地法幣直接當作同一單位。穩定幣偏離錨定與抵押品折價需要另做情境。
對數量固定的多單,尚未實現的計畫退出損失可寫成:
Lᵢ = max[0, qᵢ × (Pᵢ − Sᵢ)] + Cᵢ
空單改為 max[0, qᵢ × (Sᵢ − Pᵢ)] + Cᵢ。q 是基礎資產等值數量,合約張數須先按合約乘數換算;P 是現在價格,S 是退出價。先確認退出條件仍有效:若價格已越過觸發點或訂單失效,應重新估算可成交價格,不能靠公式截成零就當作無風險。C 包含尚未發生的退出費、預估不利滑價與持有支出。若 S 已是含滑價的預估成交價,不要在 C 再扣同一筆滑價。未知收入不先拿來擴大額度;已扣費用不重算。
還不會確認單筆數量與停損距離,可先完成單筆倉位與停損距離的計算,再回來做加總。
第二步:按共同風險分組,先不給相關性折扣
至少問三件事:部位是否同方向?是否依賴同一市場驅動或同一抵押品?退出時是否仰賴同一平台與流動性?BTC 多單與 ETH 多單可以先放進「加密市場同向下跌」組,而不是因幣名不同就給兩套完整風險額度。
每個組的計畫損失 L組 = ΣLᵢ,帳戶計畫損失也將每筆加總一次,然後分別除以 E 得到權益占比。同一筆可接受多項風險檢查,但帳戶總額不能因重複分組而算兩次。
這是保守的退出預算,不是波動率模型。不要用「合計損失 × 相關系數」宣稱最大虧損,也不要假設不同部位的停損永遠錯開。相關系數接近零,也不表示兩筆部位不可能同時虧損。
真實資料:兩個幣種曾在同一天一起下跌
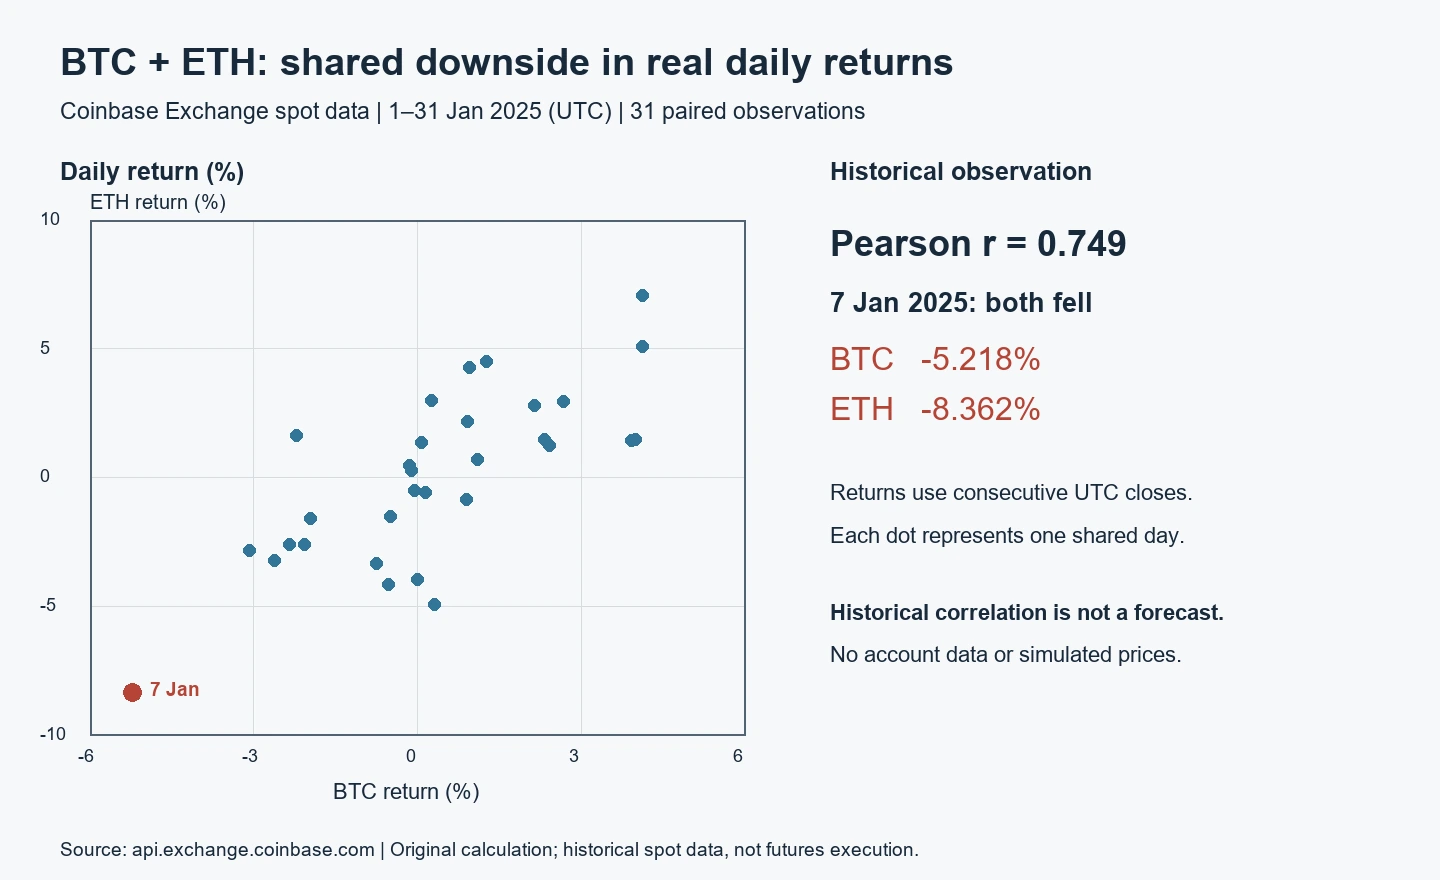
圖為本站依公開歷史行情計算的資料圖,沒有帳戶資料或模擬價格。橫軸為 BTC 日收益率、縱軸為 ETH 日收益率;每個點是一個相同 UTC 日期,紅點標出1月7日。資料源為 Coinbase Exchange 的 BTC-USD 與 ETH-USD 現貨日線,並非永續合約成交紀錄。
取2024年12月31日至2025年1月31日的32個 UTC 日收盤價,按 日收益率 = 當日收盤價 ÷ 前日收盤價 − 1 得到31組資料,再用皮爾森公式:
r = Σ[(x − x̄)(y − ȳ)] ÷ √{Σ(x − x̄)² × Σ(y − ȳ)²}
其中 x̄ 與 ȳ 分別是兩組日收益率的平均值。
結果為 0.7486608434,約0.749。這只是該市場、該時段與日頻率下的線性關聯,不是「74.9%的機率一起跌」,也不是未來可用的固定對沖比例。先對齊時間、用收益率而非價格水準計算;缺資料或日期對不上,就先修正,不能補零冒充行情。
完整演算:兩筆都合格,加在一起還能開新倉嗎?
以下是紙上風險預算練習:權益10,000 USD、部位金額、退出距離、成本預留與限制皆為明示的練習輸入,不是真實帳戶、成交案例或建議比例。唯一歷史價格資料來自上圖資料源。
| 同向多單 | 目前名義金額 | 至退出價的跌幅 | 價格損失 | 未來成本預留 | 計畫損失 |
|---|---|---|---|---|---|
| BTC | 4,000 USD | 2% | 80 USD | 10 USD | 90 USD |
| ETH | 3,000 USD | 3% | 90 USD | 10 USD | 100 USD |
| 合計 | 7,000 USD | — | 170 USD | 20 USD | 190 USD |
計畫損失占權益 190 ÷ 10,000 = 1.9%。練習中若事先把此組上限設為200 USD,剩餘額度只有 200 − 190 = 10 USD。新部位若還需要60 USD風險,不能因它換了一個幣名就通過。
對一筆擬新增部位,取「帳戶剩餘額度」與「所有適用分組的剩餘額度」之中最小值;任一不足,就先不新增,或重做整體部位配置。沒有量化上限時,先訂出自己可承受的金額,別為了讓訂單通過才倒推一個更大的上限。單筆風險報酬比與目標價看起來漂亮,也不能取代這項帳戶檢查。
第三步:把真實共同下跌放回同一張表
歷史資料顯示,2025年1月6日至1月7日的 UTC 日收盤價如下:
| 資產 | 1月6日收盤 USD | 1月7日收盤 USD | 日收益率 |
|---|---|---|---|
| BTC | 102,279.41 | 96,941.98 | −5.218479% |
| ETH | 3,688.74 | 3,380.29 | −8.361934% |
把這組真實漲跌幅套進上面的練習金額,假定起點分別持有4,000與3,000 USD的多頭名義部位、數量不變,且期間未能退出:
價格損失 = 4,000 × 5.218479% + 3,000 × 8.361934% ≈ 459.60 USD
若仍沿用20 USD成本預留,合計約 479.60 USD,即權益4.80%。這是「歷史情境重演」的計算,不是聲稱當時有人如此交易,也不代表計畫停損一定失效;它用來檢查退出延誤的後果。日收盤資料看不到日內最差價格,因此不能把479.60 USD當作最壞損失。
再加一組自訂的更嚴格情境,例如兩個部位同時不利變動、滑價與成本預留擴大,並測試抵押品下跌。自訂幅度必須標成壓力假設;不要把它寫成已發生行情或未來預測。若任一情境超出承受額度,應先縮減計畫曝險或放棄新增,而不是依賴更高槓桿。
第四步:超額後,怎樣縮減才有意義
先處理新增計畫,再檢視既有部位。將「最容易同時虧損、退出成本較高、退出條件不清楚」的部位列入優先重估清單;是否減倉取決於你的風險限制與可成交條件,沒有通用順序。
延續練習:若兩個部位名義金額都減半,退出距離不變,價格損失降為85 USD。先保留原20 USD成本預留,計畫損失為 105 USD;歷史重演價格損失約229.80 USD,加20後約249.80 USD。費用不一定隨數量等比例下降,因此不能直接把所有成本除以二。新的額度也須等待實際減少部位、納入平倉成本並更新權益後重算。
如果反覆觸及組合上限,使用事先寫好的最大回撤、降倉與停手機制,而非用新倉追回舊虧損。
常見錯誤與處理
| 錯誤 | 問題在哪 | 處理方式 |
|---|---|---|
| 每筆只冒1%,所以帳戶也只冒1% | 多筆虧損可能同時發生 | 先把金額加總,再除同一權益 |
| BTC多單與ETH空單金額相等,所以零風險 | 不同資產的變動幅度、費用與平倉條件不同 | 分別測試一起漲、一起跌及走勢分歧 |
| 分放兩個平台就算分散市場風險 | 帳戶分開不改變同方向曝險 | 合併看價格風險,分開看抵押品與退出能力 |
| 用歷史相關係數直接打折停損預算 | 相關性不是損失保證,樣本會變 | 不靠相關性折扣放大額度,另做共同衝擊測試 |
| 把保證金當名義部位 | 槓桿不會縮小同一數量的價格損失 | 用數量×價格確認曝險 |
| 減倉委託送出就當作風險已釋放 | 可能未成交或只成交部分 | 以剩餘部位與實際成本更新計算 |
風險邊界與完成檢查表
這套表只管理可量化的價格與退出預算。平台故障、凍結、抵押品折價、強平、穩定幣風險與極端流動性缺口,不能靠一個相關係數涵蓋;多空對沖也可能在一邊無法退出時失效。不得把本例比例當成安全門檻或個人投資建議。
- 所有部位與權益使用同一估值時間、同一計價貨幣。
- 已分清名義曝險、保證金、計畫退出損失和壓力損失。
- 每筆只加總一次,所有適用風險分組都有明確額度。
- 未將已支付費用、已含於價格的滑價重複扣除。
- 新倉同時通過分組及帳戶剩餘額度檢查。
- 已測試共同下跌、退出延誤和對沖失效,而非只看日常相關性。
- 超額後有可執行的縮減或暫停規則,並按實際剩餘部位重算。
- 能說清哪些是歷史價格、哪些是自己的預算輸入與壓力假設。
資料與核驗方法
行情核驗於2026年9月14日。兩組日線都以86400秒為粒度,取2024年12月31日00:00:00+00:00至2025年2月1日00:00:00+00:00的查詢,排除2月1日及其後資料;留下32個連續日桶,以其收盤價計算31筆收益率。本文不把單一市場的樣本當成全市場數據。
- BTC-USD原始歷史日線與ETH-USD原始歷史日線:本文價格、收益率與圖表的直接來源。
- Coinbase Exchange日線資料規格:日桶時間與收盤價欄位;官方提醒歷史資料可能不完整,因此本次先檢查連續日期。
- Investor.gov:資產配置與分散:分散風險的一般原則;本文的加密部位演算由本站另行計算。