
風險與交易計畫
線性永續合約總成本怎麼算?手續費、滑價與資金款項對帳
把線性永續合約的開平倉成交費、滑價與持有支出放進同一張成本表,用兩條計算路徑核對淨損益,分清事前預算與事後實際扣款。
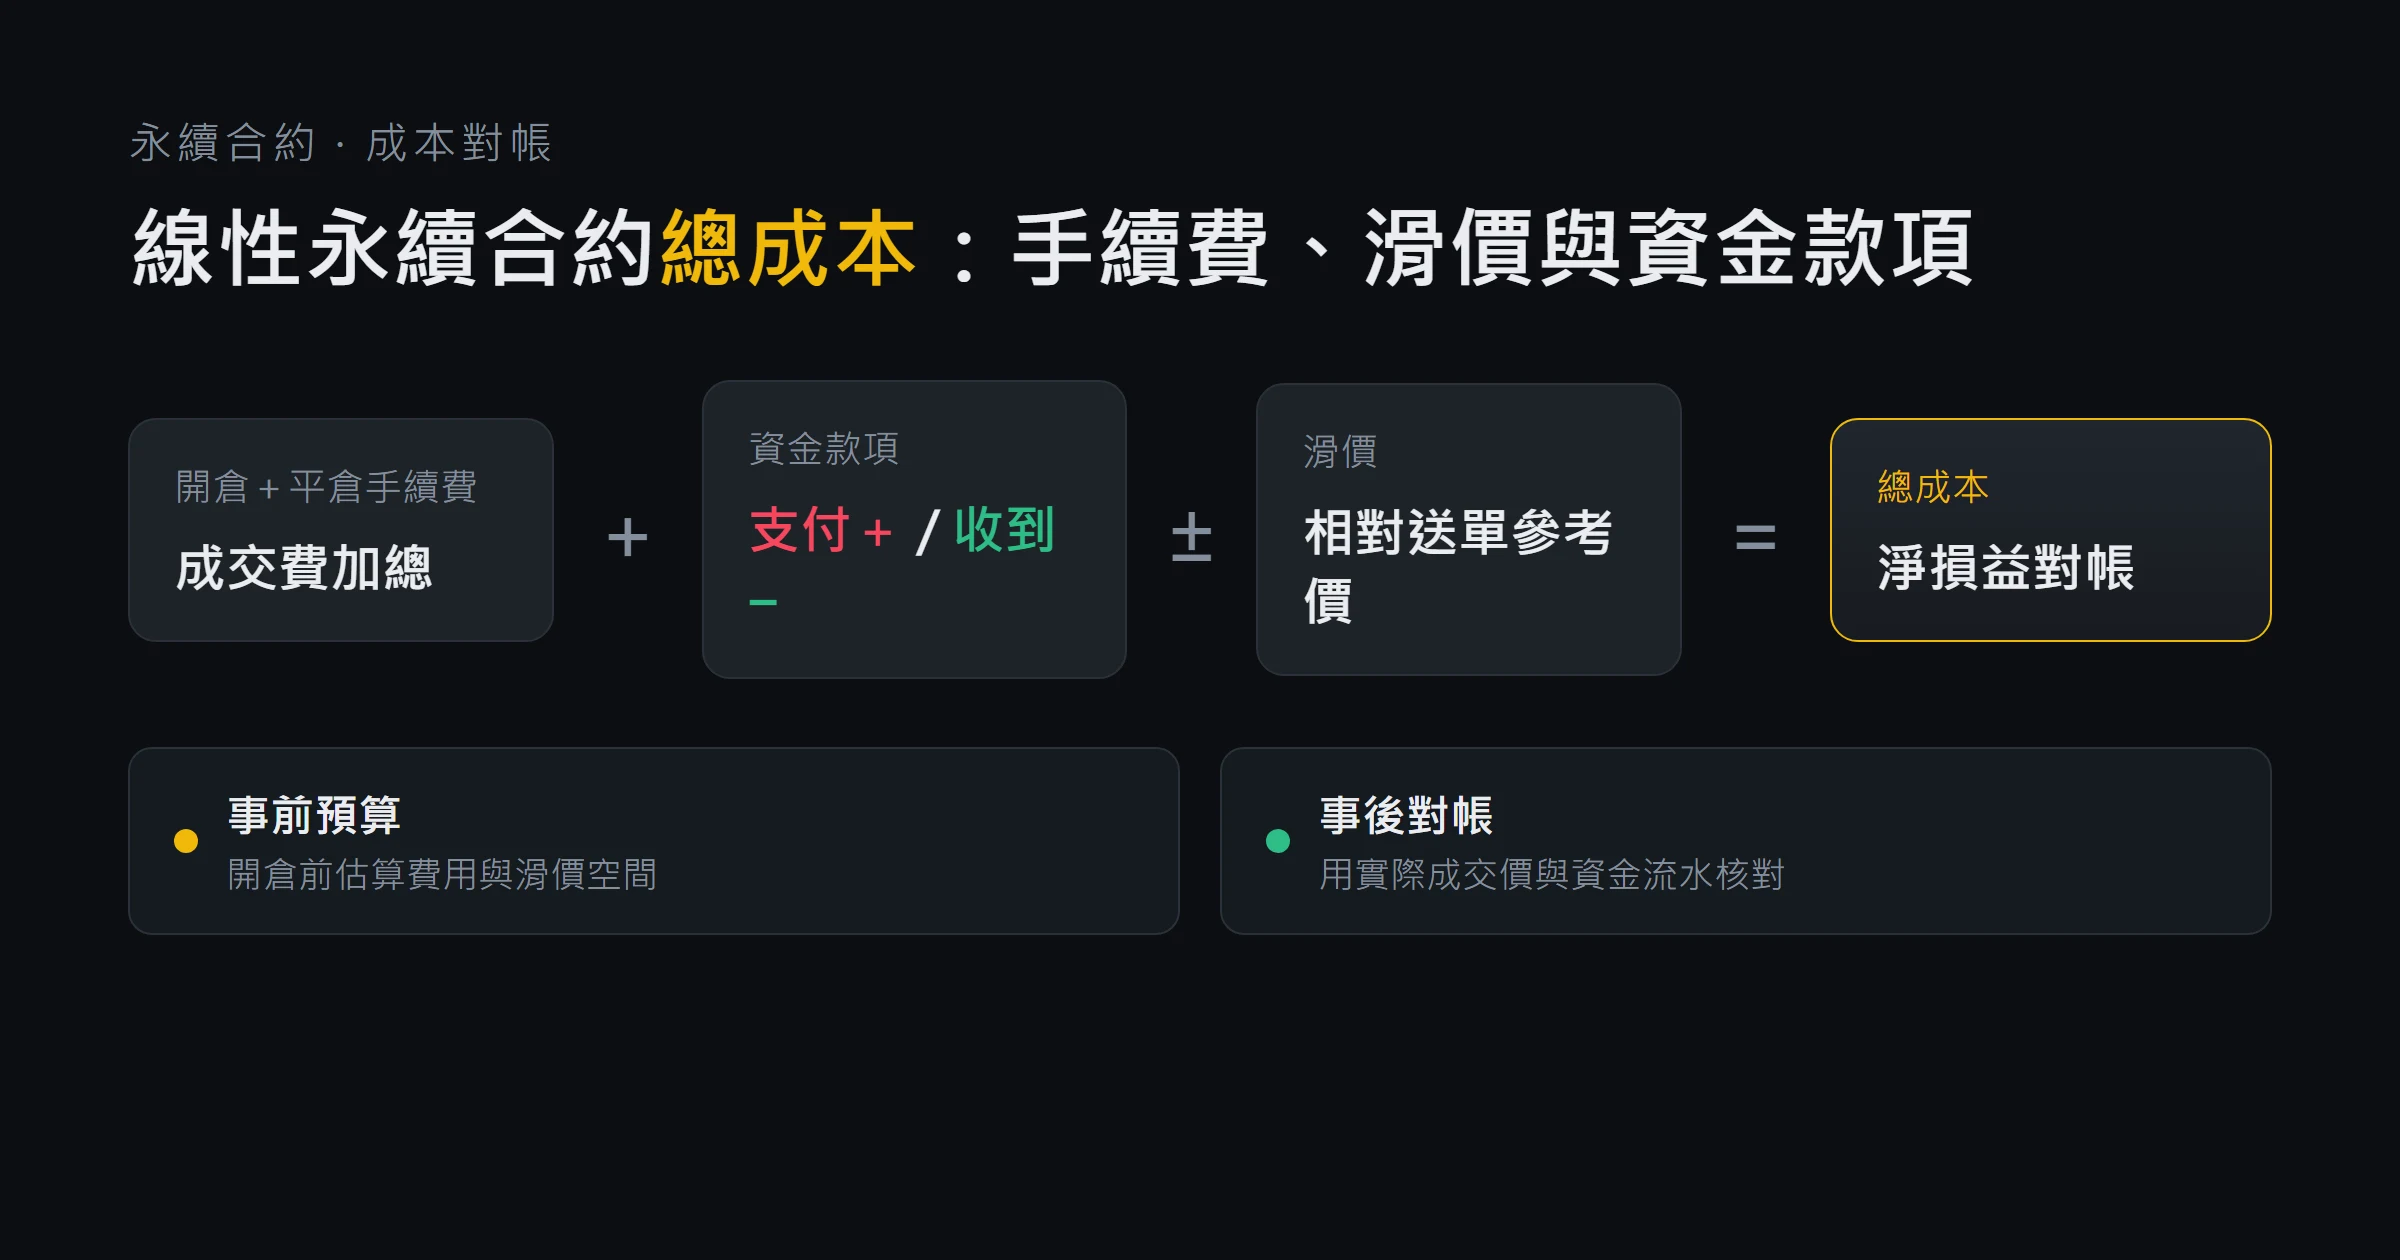
合約總成本怎麼算?先加總開倉與平倉手續費,再計入持有期間實際支付或收到的資金款項;滑價則要看你從「送單參考價」還是「實際成交價」起算。若已用實際成交價算損益,同一段滑價不能再扣一次。
本文適合已懂合約基本機制、想判斷一趟交易究竟花了多少成本的讀者。完成後,你可以做出一張開倉至完全平倉的成本表,分開事前預算與事後對帳。範圍限於以同一貨幣結算的線性永續合約;合約張數須先換成基礎資產等值數量,反向合約、選擇權與交割合約另依規格計算。
先選對口徑:現金扣款與執行成本
| 項目 | 如何認列 | 從哪裡核對 |
|---|---|---|
| 開倉、加倉、減倉與平倉費 | 各筆成交費用加總;已入帳返佣以負成本記錄 | 成交明細與資金流水 |
| 資金款項 | 支付為正成本、收到為負成本,逐期加總 | 資金結算紀錄 |
| 滑價 | 相對送單時同產品、同方向參考價的成交偏差 | 事前報價時間戳與成交均價 |
| 其他費用 | 只計本筆確實發生、尚未包含的利息、換匯或結算費 | 產品條款與實際流水 |
保證金是抵押資金,不是手續費;名義部位才是線性合約計價的基礎。固定部位數量時,提高槓桿不會直接降低成交費。未實現損益也不能當作扣完全部費用的結果。Bybit 的線性合約損益說明區分價格損益與開平倉、資金費用,本文則把核算拆成以下兩條路徑。
定義 F 為成交費淨額,H 為資金款項淨成本,O 為其他未計費用,S 為有符號的執行偏差:不利為正、有利為負。
- 用成交價對帳:淨損益 = 成交價差損益 − F − H − O。
- 用送單參考價拆解:淨損益 = 參考價差損益 − S − F − H − O。
第二式中的「總成本」是相對所選參考價的成本 S + F + H + O,不是全部都會在帳本出現為扣款。兩條式子的數量、交易範圍與幣別相同,結果就應一致。
第一步:確認費率的產品、級距與計費基礎
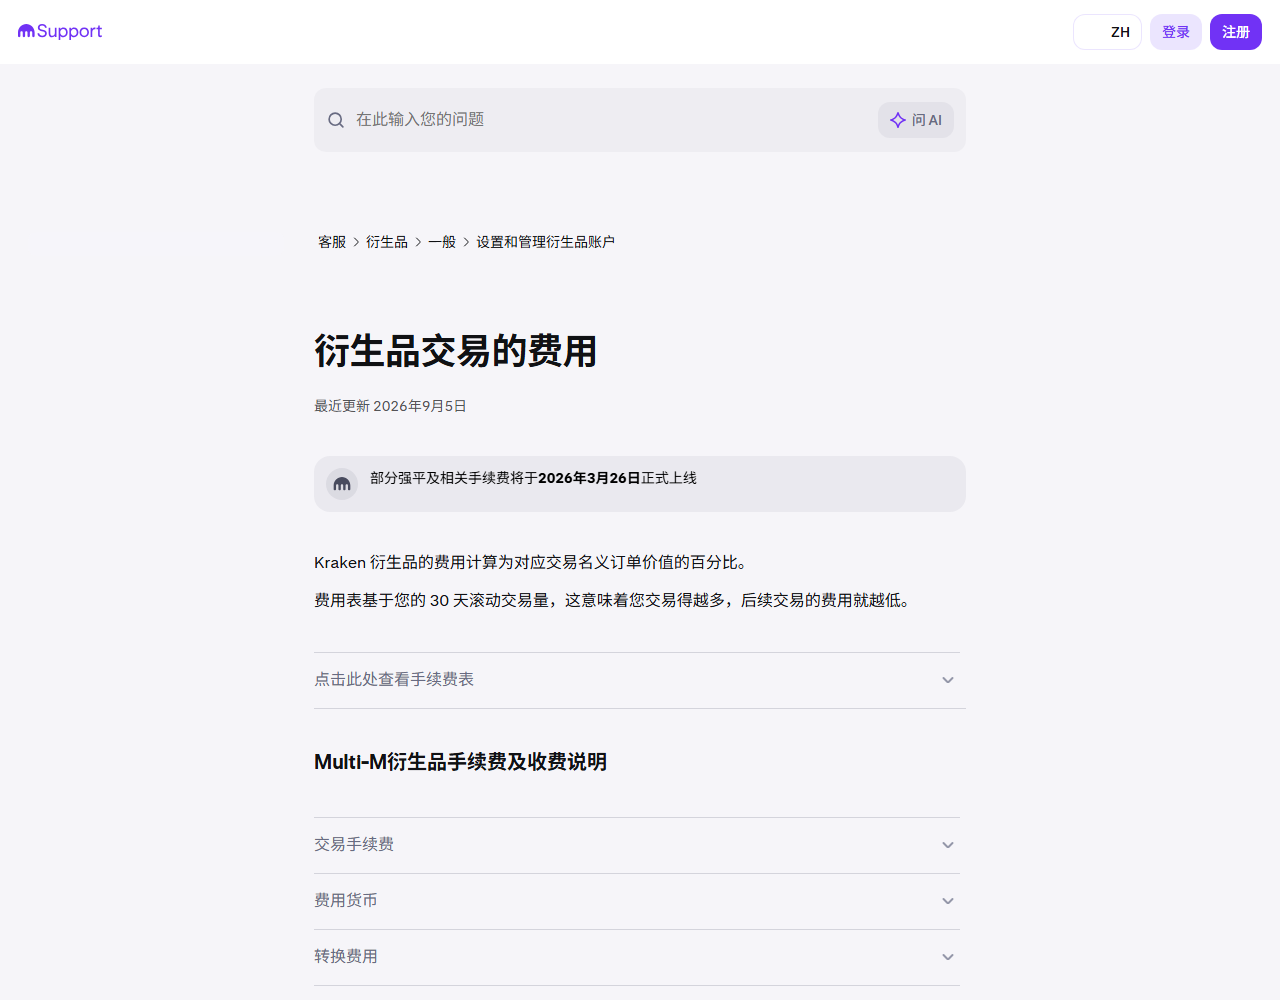
2026年9月15日擷取的未登入公開頁面,畫面為簡體中文;費率表尚未展開。來源:Kraken 衍生品交易費用。這張真實截圖用來示範應核對的計費說明與項目,沒有展示個人帳戶,也不代表任何讀者享有特定費率或產品資格。
先確認合約規格、成交數量單位、扣費貨幣、Maker/Taker 身分及自己的費率級距。限價委託若立即吃掉對手掛單,也可能按 Taker 計費;不能只因按了「限價」就預算成 Maker。需要判讀成交身分,可參照Maker、Taker 與部分成交費用的辨認方式。
對數量已換成基礎資產單位的線性合約,每筆費用可核算為:
fᵢ = qᵢ × pᵢ × rᵢ;F = Σfᵢ
q 是該次成交數量,p 是成交價,r 是該筆適用費率。百分比要先除以100,例如0.05% = 0.0005;所有開倉和平倉成交都要算。不同價格、身分或級距的成交應分列,不能把最後一筆費率套到全部成交。實際流水若另有精度捨入、費用抵扣或返佣,以可追溯的入帳明細核對差額。
公開費率表只能查規則,不能替代個人實際扣款。截圖來源也列有費用貨幣與轉換費用,提醒你核對是否產生額外項目;不要把所有線性合約都當成「只有交易費」。
第二步:把持倉成本記成有正負號的流水
本文統一採「成本」符號:付出為正,收到為負。平台若以餘額增減顯示,往往是收入為正、扣款為負,匯入成本表時要先轉換,不能直接混加。
在按指定時點結算的 USDT 線性永續合約中,一期資金款項可按「結算時基礎資產等值數量 × 標記價格 × 當期費率」核算,再依多空方向確定付收。這不是每個產品通用的結算時間規則:OKX 的公開機制說明間隔可能調整;Kraken 上述文件則描述部分產品連續計提的方式。請依實際產品累計,不能一律用八小時乘算。
事後使用已結算款項,事前只列假設情境,兩者分欄。想進一步核對方向與結算紀錄,可讀資金費率、持有成本與實際扣款核對。尚未發生的資金收入,不應先拿來抵銷不可承受的退出成本。
第三步:保留可比參考價,才談得上滑價
送單前記下同一合約的時間與參考價。以最佳買賣價為基準時,買入看 Ask、賣出看 Bid;以中間價為基準時,偏差會包含跨越買賣價差的影響。選哪一種都要註明,不能混用後再另加一次價差。
- 買入的不利偏差:q ×(買入均價 − 買入參考價)。
- 賣出的不利偏差:q ×(賣出參考價 − 賣出均價)。
負值表示相對基準成交得更好。參考價不保證有足夠深度讓整筆成交;偏差也可能同時反映深度、延遲和送單後行情變動,不能只憑數字認定原因。空單開倉用賣出式,回補用買入式。
計畫目標價與提前退出價格之差,不一定是滑價。如果沒有送單時報價證據,就標成「相對計畫的價格偏差」或「滑價資料不足」,不要補造當時報價。
完整紙上演算:相同淨損益,兩條路徑驗算
下列價格、數量、費率及資金款項全部是明示的算術練習輸入,不是歷史行情、實盤交易、平台報價或收益示範。 假定是一筆以 USDT 結算的線性多單,開平倉均為0.10 BTC等值,已完全平倉,無借款、換匯或其他費用。送單前參考價分別設定為買入60,000、賣出60,600 USDT。
| 練習成交 | BTC等值數量 | 價格 USDT | 假設費率 | 成交額 USDT | 費用 USDT |
|---|---|---|---|---|---|
| 開倉買入一 | 0.04 | 60,000 | 0.02% | 2,400 | 0.4800 |
| 開倉買入二 | 0.06 | 60,020 | 0.05% | 3,601.2 | 1.8006 |
| 平倉賣出 | 0.10 | 60,550 | 0.05% | 6,055 | 3.0275 |
| 合計成交費 | — | — | — | — | 5.3081 |
開倉均價 =(2,400 + 3,601.2)÷ 0.10 = 60,012,不是把兩個價格直接平均。資金款項另外設定為支付0.60、支付0.30、收到0.20 USDT,因此 H = 0.60 + 0.30 − 0.20 = 0.70。
路徑一,按成交結果對帳:
價格毛利 = 0.10 ×(60,550 − 60,012)= 53.80 USDT。
淨利 = 53.80 − 5.3081 − 0.70 = 47.7919 USDT。
路徑二,拆開執行成本:
參考價差毛利 = 0.10 ×(60,600 − 60,000)= 60 USDT。
買入偏差 = 0.10 ×(60,012 − 60,000)= 1.20 USDT;賣出偏差 = 0.10 ×(60,600 − 60,550)= 5 USDT;S = 6.20 USDT。
相對基準的總成本 = 6.20 + 5.3081 + 0.70 = 12.2081 USDT;淨利 = 60 − 12.2081 = 47.7919 USDT,與第一式相同。若再從47.7919扣6.20,就是重複計算滑價。
用參考開倉名義額6,000 USDT作比較基準,成本占比約 0.20347%(20.347個基點);這是這組練習輸入的成本比例,不是平台費率,也不是精確損益兩平漲幅。平倉價改變時平倉費也會變。
開倉前怎麼把同一張表改成預算
把已知費率、預期持有期、退出委託方式和滑價假設分別填入,不要把前一筆的結果當成保證。先用一般情境,再加一組不利情境;未知費用保留為待確認,不填零。
延續同一組紙上輸入,若預算兩邊都按0.05%、都暫用6,000 USDT估計成交額,雙邊費約6 USDT;假設雙邊執行偏差共12 USDT、持有支出3 USDT,總成本預算為 21 USDT。若不利情境改為偏差30、持有支出6,其餘不變,則是 42 USDT。這些都是自訂壓力輸入,沒有安全保證;精算時平倉成交額也要隨退出價格更新。
若某筆交易原先預留的成本額度只有20 USDT,這兩種情境都不通過,應重新評估數量、流動性、持有時間或取消計畫,不能為了過關任意調小假設。若數量減半,成交費可能近似減半,但滑價不一定按比例變動,應用新數量重估。限價未成交也不是「零成本成功退出」。
算目標收益是否值得承受風險時,將目標與停損兩邊的成本分別放入風險報酬比與目標價計算,不要只扣盈利情境的成本。評估既有倉位是否繼續持有,則以現在為起點看未來成本;已付開倉費留在整筆復盤,避免因想追回沉沒成本而延長持倉。
對不上時,先查這六件事
| 現象 | 排查與處理 |
|---|---|
| 費用比預算高 | 核對是否按名義額計費、是否兩邊都有成交、實際為Maker還是Taker,以及費率級距是否不同 |
| 持有費用方向相反 | 核對方向、實際結算費率與收入/成本符號;按流水重新加總 |
| 算出的淨利比帳本少一段 | 檢查是否在實際成交價後又扣滑價,或重扣平台已包含的費用 |
| 數量對不上 | 核對部分成交、反手開倉、加減倉與重複紀錄;未完全平倉時另列剩餘數量及成本分配 |
| 扣費貨幣不同 | 留下原幣額、換算時間與匯率來源;未知時標為未核對,不把USDT直接等同美元或本地貨幣 |
| 帳戶餘額變動不像交易淨利 | 分開入出金、其他部位損益、未實現損益及延後入帳費用,不能直接用總餘額差代替本筆結果 |
對帳先比對完整日期、產品和成交編號,再用同一幣別逐項加總。保留平台精度,展示時才捨入;沒有資料就保留差額與待查原因,不用「其他費用」硬湊平。個人流水應本地保存,對外副本先移除帳號、郵件、識別碼與敏感連結。
完成檢查表與風險邊界
- 我已確認線性產品、數量單位、合約乘數與扣費貨幣。
- 開倉及所有平倉成交費都有列入,返佣僅記已入帳部分。
- 資金款項按實際規則累計,付收符號一致。
- 滑價有可比參考價;使用成交價核算時沒有再扣一次。
- 開平倉數量匹配;剩餘部位與未核對費用已分開。
- 預算有不利情境,實際結果由原始流水支持。
- 兩條路徑得到相同淨損益,差額有明確解釋。
成本表不限制最大虧損,也不保證退出。跳空、深度消失、強平、抵押品折價和穩定幣偏離錨定,可能讓實際結果超出預算;發生強平或特殊結算時另按產品條款加入相關款項。本文用於核算教育,不是個人投資或稅務建議;公開文件核驗於2026年9月15日,費率和規則應於使用時再查。