
Тәуекел және сауда жоспары
Сызықтық мерзімсіз фьючерстің толық шығыны: комиссия, сырғу және қаржыландыру
Сызықтық мерзімсіз фьючерстің толық шығынын ашу-жабу комиссиясы, қаржыландыру төлемі және сырғу арқылы есептеп, бюджет пен нақты есепті екі тең тәсілмен салыстырыңыз.
Фьючерс мәмілесінің толық шығыны қалай есептеледі? Алдымен позицияны ашу және жабу комиссияларын қосыңыз, одан кейін позицияны ұстаған кезде нақты төленген немесе алынған қаржыландыру төлемдерін енгізіңіз. Ал сырғуды қай бағадан — «ордер жіберу сәтіндегі салыстыру бағасынан» ба, әлде «нақты орындалу бағасынан» ба — есептеп отырғаныңызға назар аударыңыз. Егер P&L нақты орындалу бағасымен есептелсе, сол сырғуды тағы бір рет шегеруге болмайды.
Бұл мақала фьючерстің негізгі механизмін түсінетін және бір толық мәмілеге шын мәнінде қанша шығын кеткенін анықтағысы келетін оқырманға арналған. Соңында позицияны ашудан бастап толық жапқанға дейінгі шығын кестесін жасап, мәміле алдындағы бюджетті кейінгі нақты есептен бөле аласыз. Ауқымы бір валютада есеп айырысатын сызықтық мерзімсіз фьючерстермен шектеледі. Контракт санын алдымен базалық активтің балама мөлшеріне айналдыру керек; кері контракт, опцион және мерзімді фьючерс өз сипаттамасына сай бөлек есептеледі.
Алдымен есептеу тәсілін таңдаңыз: шоттан нақты шегерім және орындалу шығыны
| Тармақ | Қалай есепке алынады | Қайдан тексеріледі |
|---|---|---|
| Позицияны ашу, ұлғайту, азайту және жабу комиссиясы | Әр орындалымның комиссиясын қосыңыз; шотқа түскен қайтарым теріс шығын ретінде жазылады | Орындалымдар тізімі және қаражат қозғалысы |
| Қаржыландыру төлемі | Төленген сома — оң шығын, алынған сома — теріс шығын; әр кезеңді қосыңыз | Қаржыландыру бойынша есеп айырысу жазбасы |
| Сырғу | Ордер жіберілген сәттегі сол өнім мен сол бағыттың салыстыру бағасына қатысты орындалу ауытқуы | Ордер алдындағы баға мен оның уақыт белгісі, орташа орындалу бағасы |
| Басқа шығын | Осы мәміледе нақты туындаған және әлі есепке кірмеген пайыз, айырбастау немесе есеп айырысу комиссиясы ғана | Өнім шарты және нақты қаражат қозғалысы |
Маржа — кепіл қаражаты, комиссия емес. Сызықтық фьючерсте есептеудің негізі — позицияның номинал құны. Позиция мөлшері өзгермесе, левереджді көтеру сауда комиссиясын тікелей азайтпайды. Іске асырылмаған P&L да барлық шығын шегерілген соңғы нәтиже емес. Bybit-тің сызықтық фьючерс P&L есебі баға P&L-ын ашу-жабу комиссиялары мен қаржыландыру төлемінен бөледі. Бұл мақала есепті төмендегі екі жолға ажыратады.
F — сауда комиссиясының таза сомасы, H — қаржыландыру төлемінің таза шығыны, O — әлі есепке алынбаған өзге шығын, ал S — таңбасы бар орындалу ауытқуы: қолайсыз болса оң, тиімді болса теріс.
- Орындалу бағасымен есептеу: таза P&L = орындалу бағалары бойынша P&L − F − H − O.
- Ордер жіберу сәтіндегі бағамен жіктеу: таза P&L = салыстыру бағалары бойынша P&L − S − F − H − O.
Екінші формуладағы «толық шығын» — таңдалған салыстыру бағасына қатысты S + F + H + O. Оның барлық бөлігі шот көшірмесінде жеке шегерім болып көрінбейді. Екі формулада позиция мөлшері, мәміле ауқымы және есеп валютасы бірдей болса, нәтиже де бірдей шығуға тиіс.
Бірінші қадам: өнімді, тариф деңгейін және комиссия базасын тексеріңіз
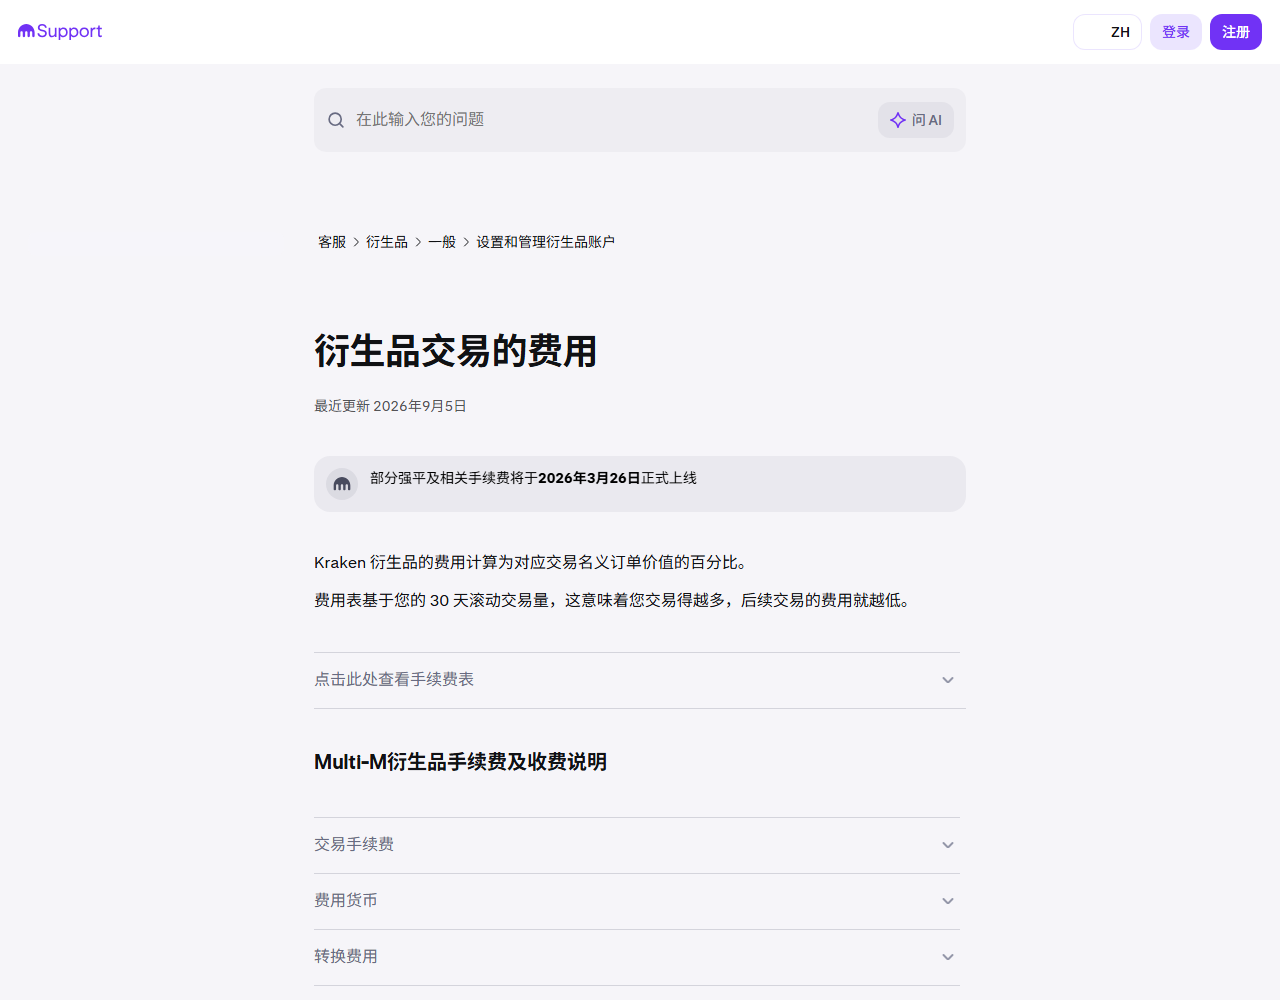
2026 жылғы 15 қыркүйекте жүйеге кірмей ашылған жария беттің скриншоты; интерфейс қытай тілінің жеңілдетілген жазуында, ал тариф кестесі ашылмаған. Дереккөз: Kraken деривативтерінің сауда комиссиялары. Бұл нақты скриншот есептеу шарттары мен тексерілетін тармақтарды көрсету үшін берілген. Онда жеке аккаунт жоқ және ол белгілі бір оқырманға нақты тариф не өнім қолжетімді дегенді білдірмейді.
Алдымен контракт сипаттамасын, орындалған мөлшердің өлшем бірлігін, комиссия алынатын валютаны, Maker немесе Taker мәртебесін және өз тариф деңгейіңізді тексеріңіз. Лимит ордер қарсы тараптың ордерін бірден орындаса, одан Taker комиссиясы алынуы мүмкін. «Limit» батырмасын басқаныңыз үшін ғана оны Maker деп бюджеттеуге болмайды. Орындалу мәртебесін ажырату үшін Maker, Taker және ішінара орындалу комиссиясын анықтау тәсілін қараңыз.
Мөлшері базалық актив бірлігіне айналдырылған сызықтық фьючерстің әр орындалым комиссиясын былай тексеруге болады:
fᵢ = qᵢ × pᵢ × rᵢ; F = Σfᵢ
Мұндағы q — сол орындалымның мөлшері, p — орындалу бағасы, r — оған қолданылған тариф. Пайызды әуелі 100-ге бөлу керек: мысалы, 0,05% = 0,0005. Позицияны ашқан және жапқан барлық орындалымды есептеңіз. Бағасы, мәртебесі немесе тариф деңгейі әртүрлі орындалымдарды бөлек көрсетіңіз; соңғы орындалымның тарифін бүкіл мәмілеге қолданбаңыз. Нақты қаражат қозғалысында дәлдікке байланысты дөңгелектеу, комиссия жеңілдігі немесе қайтарым бөлек көрсетілсе, айырманы қайта тексеруге болатын шот жазбасымен салыстырыңыз.
Жария тариф кестесі ережені тексеруге көмектеседі, бірақ жеке аккаунттағы нақты шегерімді алмастырмайды. Скриншот алынған бетте комиссия валютасы мен айырбастау ақысы да аталады. Сондықтан барлық сызықтық фьючерсте «тек сауда комиссиясы бар» деп жорамал жасамаңыз.
Екінші қадам: позицияны ұстау шығынын таңбасы бар қозғалыс ретінде жазыңыз
Бұл мақалада «шығын» таңбасы бірізді қолданылады: төлем — оң, кіріс — теріс. Платформа баланс қозғалысын керісінше, кірісті оң және шегерімді теріс етіп көрсетуі мүмкін. Оны шығын кестесіне қоспас бұрын таңбасын айналдырыңыз; екі жүйені тікелей араластырмаңыз.
Белгіленген сәтте есеп айырысатын USDT сызықтық мерзімсіз фьючерсінде бір кезеңнің қаржыландыру төлемін «есеп айырысу кезіндегі базалық активтің балама мөлшері × Mark Price × сол кезеңнің мөлшерлемесі» арқылы тексеруге болады, содан кейін позиция бағыты бойынша төлем не кіріс екенін анықтайсыз. Бұл барлық өнімге ортақ есеп айырысу уақыты емес: OKX-тің жария механизмі интервалдың өзгеруі мүмкін екенін түсіндіреді, ал жоғарыдағы Kraken құжаты кей өнімде төлемнің үздіксіз есептелетінін сипаттайды. Нақты өнімнің жазбасына сүйеніңіз; барлық жағдайда сегіз сағатқа көбейтпеңіз.
Мәміледен кейін тек есеп айырысып қойған соманы пайдаланыңыз, ал мәміле алдында тек болжамды сценарий жасаңыз. Екеуін бөлек бағанда ұстаңыз. Төлем бағыты мен есеп айырысу жазбасын тереңірек тексеру үшін қаржыландыру мөлшерлемесі, позицияны ұстау шығыны және нақты шегерімді салыстыру нұсқаулығын оқыңыз. Әлі түспеген қаржыландыру кірісін көтере алмайтын шығу шығынына алдын ала қарсы қоймаңыз.
Үшінші қадам: сырғуды есептеу үшін салыстырмалы бағаны сақтаңыз
Ордер жіберер алдында дәл сол контракттың уақытын және салыстыру бағасын жазып алыңыз. Үздік сатып алу-сату бағасын негіз етсеңіз, сатып алуда Ask, сатуда Bid бағасын қолданыңыз. Орта бағаны негіз етсеңіз, ауытқуға bid-ask спредінен өту әсері де кіреді. Қай тәсілді таңдасаңыз да, оны атап көрсетіңіз; тәсілдерді араластырып, кейін спредті тағы қоспаңыз.
- Сатып алудағы қолайсыз ауытқу: q × (орташа сатып алу бағасы − сатып алудың салыстыру бағасы).
- Сатудағы қолайсыз ауытқу: q × (сатудың салыстыру бағасы − орташа сату бағасы).
Теріс мән салыстыру бағасына қарағанда тиімдірек орындалуды білдіреді. Салыстыру бағасы бүкіл ордерді орындауға нарық тереңдігі жететінін кепілдемейді. Ауытқу тереңдікті, кідірісті және ордер жіберілгеннен кейінгі нарық қозғалысын қатар көрсетуі мүмкін; бір санға қарап себепті бекітпеңіз. Шорт позициясын ашқанда сату формуласын, оны жапқанда сатып алу формуласын қолданыңыз.
Жоспардағы мақсатты баға мен мерзімінен бұрын шыққан баға арасындағы айырма міндетті түрде сырғу емес. Ордер жіберілген сәттегі баға дәлелі болмаса, оны «жоспар бағасына қатысты ауытқу» немесе «сырғу дерегі жеткіліксіз» деп белгілеңіз. Сол сәттегі бағаны ойдан қоспаңыз.
Қағаз жүзіндегі толық есеп: бір таза нәтиже екі жолмен тексеріледі
Төмендегі баға, мөлшер, тариф және қаржыландыру төлемдерінің бәрі арифметикалық жаттығуға арналған, нақты көрсетілген жорамал деректер. Олар тарихи нарық дерегі, нақты мәміле, платформа бағасы немесе табыс үлгісі емес. USDT-де есеп айырысатын сызықтық лонг позиция деп алайық. Ашылған және жабылған мөлшердің әрқайсысы 0,10 BTC баламасына тең, позиция толық жабылған, қарыз, айырбастау немесе өзге шығын жоқ. Ордер жіберу алдындағы салыстыру бағасы сатып алу үшін 60 000, сату үшін 60 600 USDT деп белгіленген. Кестеде үтір ондық бөлгіш, ал бос орын мыңдық бөлгіш ретінде қолданылады.
| Жаттығудағы орындалым | BTC баламасындағы мөлшер | Баға, USDT | Жорамал тариф | Орындалым құны, USDT | Комиссия, USDT |
|---|---|---|---|---|---|
| Позицияны ашу: бірінші сатып алу | 0,04 | 60 000 | 0,02% | 2 400 | 0,4800 |
| Позицияны ашу: екінші сатып алу | 0,06 | 60 020 | 0,05% | 3 601,2 | 1,8006 |
| Позицияны жабу: сату | 0,10 | 60 550 | 0,05% | 6 055 | 3,0275 |
| Сауда комиссиясының жиыны | — | — | — | — | 5,3081 |
Позицияны ашудың орташа бағасы = (2 400 + 3 601,2) ÷ 0,10 = 60 012. Екі бағаны жай арифметикалық орташаға келтіруге болмайды. Қаржыландыру қозғалысы бөлек жорамалданады: 0,60 төленді, 0,30 төленді және 0,20 USDT алынды. Сондықтан H = 0,60 + 0,30 − 0,20 = 0,70.
Бірінші жол: нақты орындалу нәтижесімен салыстыру
Баға бойынша жалпы пайда = 0,10 × (60 550 − 60 012) = 53,80 USDT.
Таза пайда = 53,80 − 5,3081 − 0,70 = 47,7919 USDT.
Екінші жол: орындалу шығынын бөлек көрсету
Салыстыру бағалары бойынша жалпы пайда = 0,10 × (60 600 − 60 000) = 60 USDT.
Сатып алу ауытқуы = 0,10 × (60 012 − 60 000) = 1,20 USDT; сату ауытқуы = 0,10 × (60 600 − 60 550) = 5 USDT; S = 6,20 USDT.
Салыстыру бағасына қатысты толық шығын = 6,20 + 5,3081 + 0,70 = 12,2081 USDT; таза пайда = 60 − 12,2081 = 47,7919 USDT. Бұл бірінші формуламен бірдей. 47,7919-дан 6,20-ны тағы шегеру сырғуды екі рет есептеуге әкеледі.
Салыстыру базасы ретінде позицияны ашудың 6 000 USDT номиналын алсақ, шығын үлесі шамамен 0,20347% (20,347 базистік тармақ). Бұл тек осы жаттығуда берілген мәндер бойынша есептелген шығын үлесі; платформа тарифі де, шығынсыздыққа жетудің дәл баға қозғалысы да емес. Жабу бағасы өзгерсе, жабу комиссиясы да өзгереді.
Позицияны ашар алдында осы кестені бюджетке қалай айналдырады
Белгілі тарифті, күтілетін ұстау мерзімін, шығу ордерінің түрін және сырғу жорамалын бөлек енгізіңіз. Алдыңғы мәміленің нәтижесін кепілдік деп қабылдамаңыз. Әуелі қалыпты сценарийді, содан кейін бір қолайсыз сценарийді есептеңіз. Белгісіз шығынды нөл деп жазбай, «тексеріледі» деп қалдырыңыз.
Осы мысалды жалғастырайық. Бюджетте екі жақтың әрқайсысына 0,05% тариф қолданып, орындалым құнын уақытша 6 000 USDT деп алсақ, ашу-жабу комиссиясы шамамен 6 USDT болады. Екі жақтың орындалу ауытқуы бірге 12 USDT, ал ұстау шығыны 3 USDT деп жорамалданса, толық шығын бюджеті 21 USDT. Қолайсыз сценарийде ауытқу 30, ұстау шығыны 6 болып, қалғаны өзгермесе, бюджет 42 USDT болады. Мұның бәрі стресс-тестке өзіңіз енгізген мәндер, қауіпсіздік кепілдігі емес. Дәл есептегенде жабу орындалымының құнын шығу бағасына қарай жаңартыңыз.
Егер мәмілеге алдын ала бөлінген шығын лимиті 20 USDT ғана болса, бұл екі сценарий де лимиттен өтпейді. Позиция мөлшерін, өтімділікті және ұстау уақытын қайта бағалаңыз немесе жоспардан бас тартыңыз; өту үшін жорамалдарды ерікті түрде кішірейтпеңіз. Мөлшерді екі есе азайтсаңыз, комиссия шамамен екі есе азаюы мүмкін, бірақ сырғу міндетті түрде дәл солай өзгермейді. Жаңа мөлшермен қайта есептеңіз. Лимит ордердің орындалмауы да «шығынсыз сәтті шығу» емес.
Мақсатты пайда осы тәуекелге татый ма екенін бағалағанда, пайда және stop сценарийлерінің шығынын тәуекел-сыйақы арақатынасы мен мақсатты баға есебіне бөлек енгізіңіз. Тек пайда сценарийінің шығынын шегермеңіз. Ашық позицияны әрі қарай ұстауды бағаласаңыз, осы сәттен бастап болашақ шығынға қараңыз. Төленіп қойған ашу комиссиясын мәміленің толық қорытынды есебінде қалдырыңыз, бірақ бұрын жұмсалған бұл соманы қайтаруға тырысып, позицияны ұстау мерзімін созбаңыз.
Нәтиже сәйкес келмесе, мына алты нәрсені тексеріңіз
| Белгі | Тексеру және түзету |
|---|---|
| Комиссия бюджеттен жоғары | Комиссия номинал құннан есептелді ме, ашу мен жабудың екеуі де орындалды ма, нақты мәртебе Maker ме әлде Taker ме және тариф деңгейі өзгеше ме — тексеріңіз |
| Ұстау шығынының бағыты кері | Позиция бағытын, нақты есеп айырысу мөлшерлемесін және кіріс/шығын таңбасын тексеріп, жазбаларды қайта қосыңыз |
| Есептелген таза пайда шоттағы мәннен бір бөлікке аз | Нақты орындалу бағасынан кейін сырғу тағы шегерілмегенін және платформа енгізіп қойған комиссия қайта алынбағанын тексеріңіз |
| Мөлшер сәйкес емес | Ішінара орындалуды, кері бағытта жаңа позиция ашуды, позицияны қосу-азайтуды және қайталанған жазбаны тексеріңіз; позиция толық жабылмаса, қалдық мөлшер мен шығын үлесін бөлек көрсетіңіз |
| Комиссия валютасы басқа | Бастапқы валютадағы соманы, айырбастау уақытын және бағам дереккөзін сақтаңыз; белгісіз болса «тексерілмеген» деп белгілеңіз, USDT-ні АҚШ долларына да, теңгеге де тікелей теңестірмеңіз |
| Аккаунт балансының өзгерісі мәміленің таза пайдасына ұқсамайды | Салым мен шығарымды, басқа позициялардың P&L-ын, іске асырылмаған P&L-ды және кеш түскен комиссияны ажыратыңыз; жалпы баланс айырмасын осы мәміленің нәтижесі деп алмаңыз |
Салыстыруды толық күн, өнім және орындалым идентификаторларын тексеруден бастаңыз, содан кейін барлық жолды бір валютада қосыңыз. Платформа дәлдігін сақтап, тек көрсеткен кезде дөңгелектеңіз. Дерек жетіспесе, айырманы және тексерілетін себебін қалдырыңыз; «басқа шығын» жолымен күштеп теңестірмеңіз. Жеке шот көшірмелерін жергілікті құрылғыда сақтап, сыртқа берілетін нұсқадан аккаунтты, email-ды, идентификаторларды және құпия сілтемелерді алып тастаңыз.
Қорытынды тексеру және тәуекел шегі
- Сызықтық өнімді, мөлшер бірлігін, контракт мультипликаторын және комиссия валютасын тексердім.
- Позицияны ашу және барлық жабу орындалымдарының комиссиясы енгізілді; қайтарым тек шотқа түскенде есептелді.
- Қаржыландыру төлемдері нақты ереже бойынша жиналды, төлем мен кіріс таңбасы бірізді.
- Сырғудың салыстырмалы бағасы бар; нақты орындалу бағасымен есептегенде ол қайта шегерілмеді.
- Ашылған және жабылған мөлшер сәйкес; қалдық позиция мен тексерілмеген шығын бөлек көрсетілді.
- Бюджетте қолайсыз сценарий бар, ал нақты нәтиже бастапқы қаражат қозғалысымен расталады.
- Екі есептеу жолы бірдей таза P&L береді, айырма болса, оның анық түсіндірмесі бар.
Шығын кестесі ең үлкен залалды шектемейді және позициядан шығуға кепілдік бермейді. Бағаның секірісі, нарық тереңдігінің жоғалуы, ликвидация, кепіл құнының төмендеуі және стейблкоин бағасының бекітілген бағамнан ауытқуы нақты нәтижені бюджеттен асыруы мүмкін. Ликвидация немесе ерекше есеп айырысу болса, өнім шартындағы тиісті сомаларды бөлек қосыңыз. Бұл материал есеп жүргізуді үйретеді; жеке инвестициялық не салық кеңесі емес. Жария құжаттар 2026 жылғы 15 қыркүйекте тексерілді, ал тарифтер мен ережелерді қолданар алдында қайта қарау керек.