
風險與交易計畫
損益兩平價格怎麼算?把費用與滑價算進去
兩平價不是進場價。用一條公式把開平倉費率、資金款項與出場滑價折算成價格,並在加倉、部分平倉後重算保本出場價。
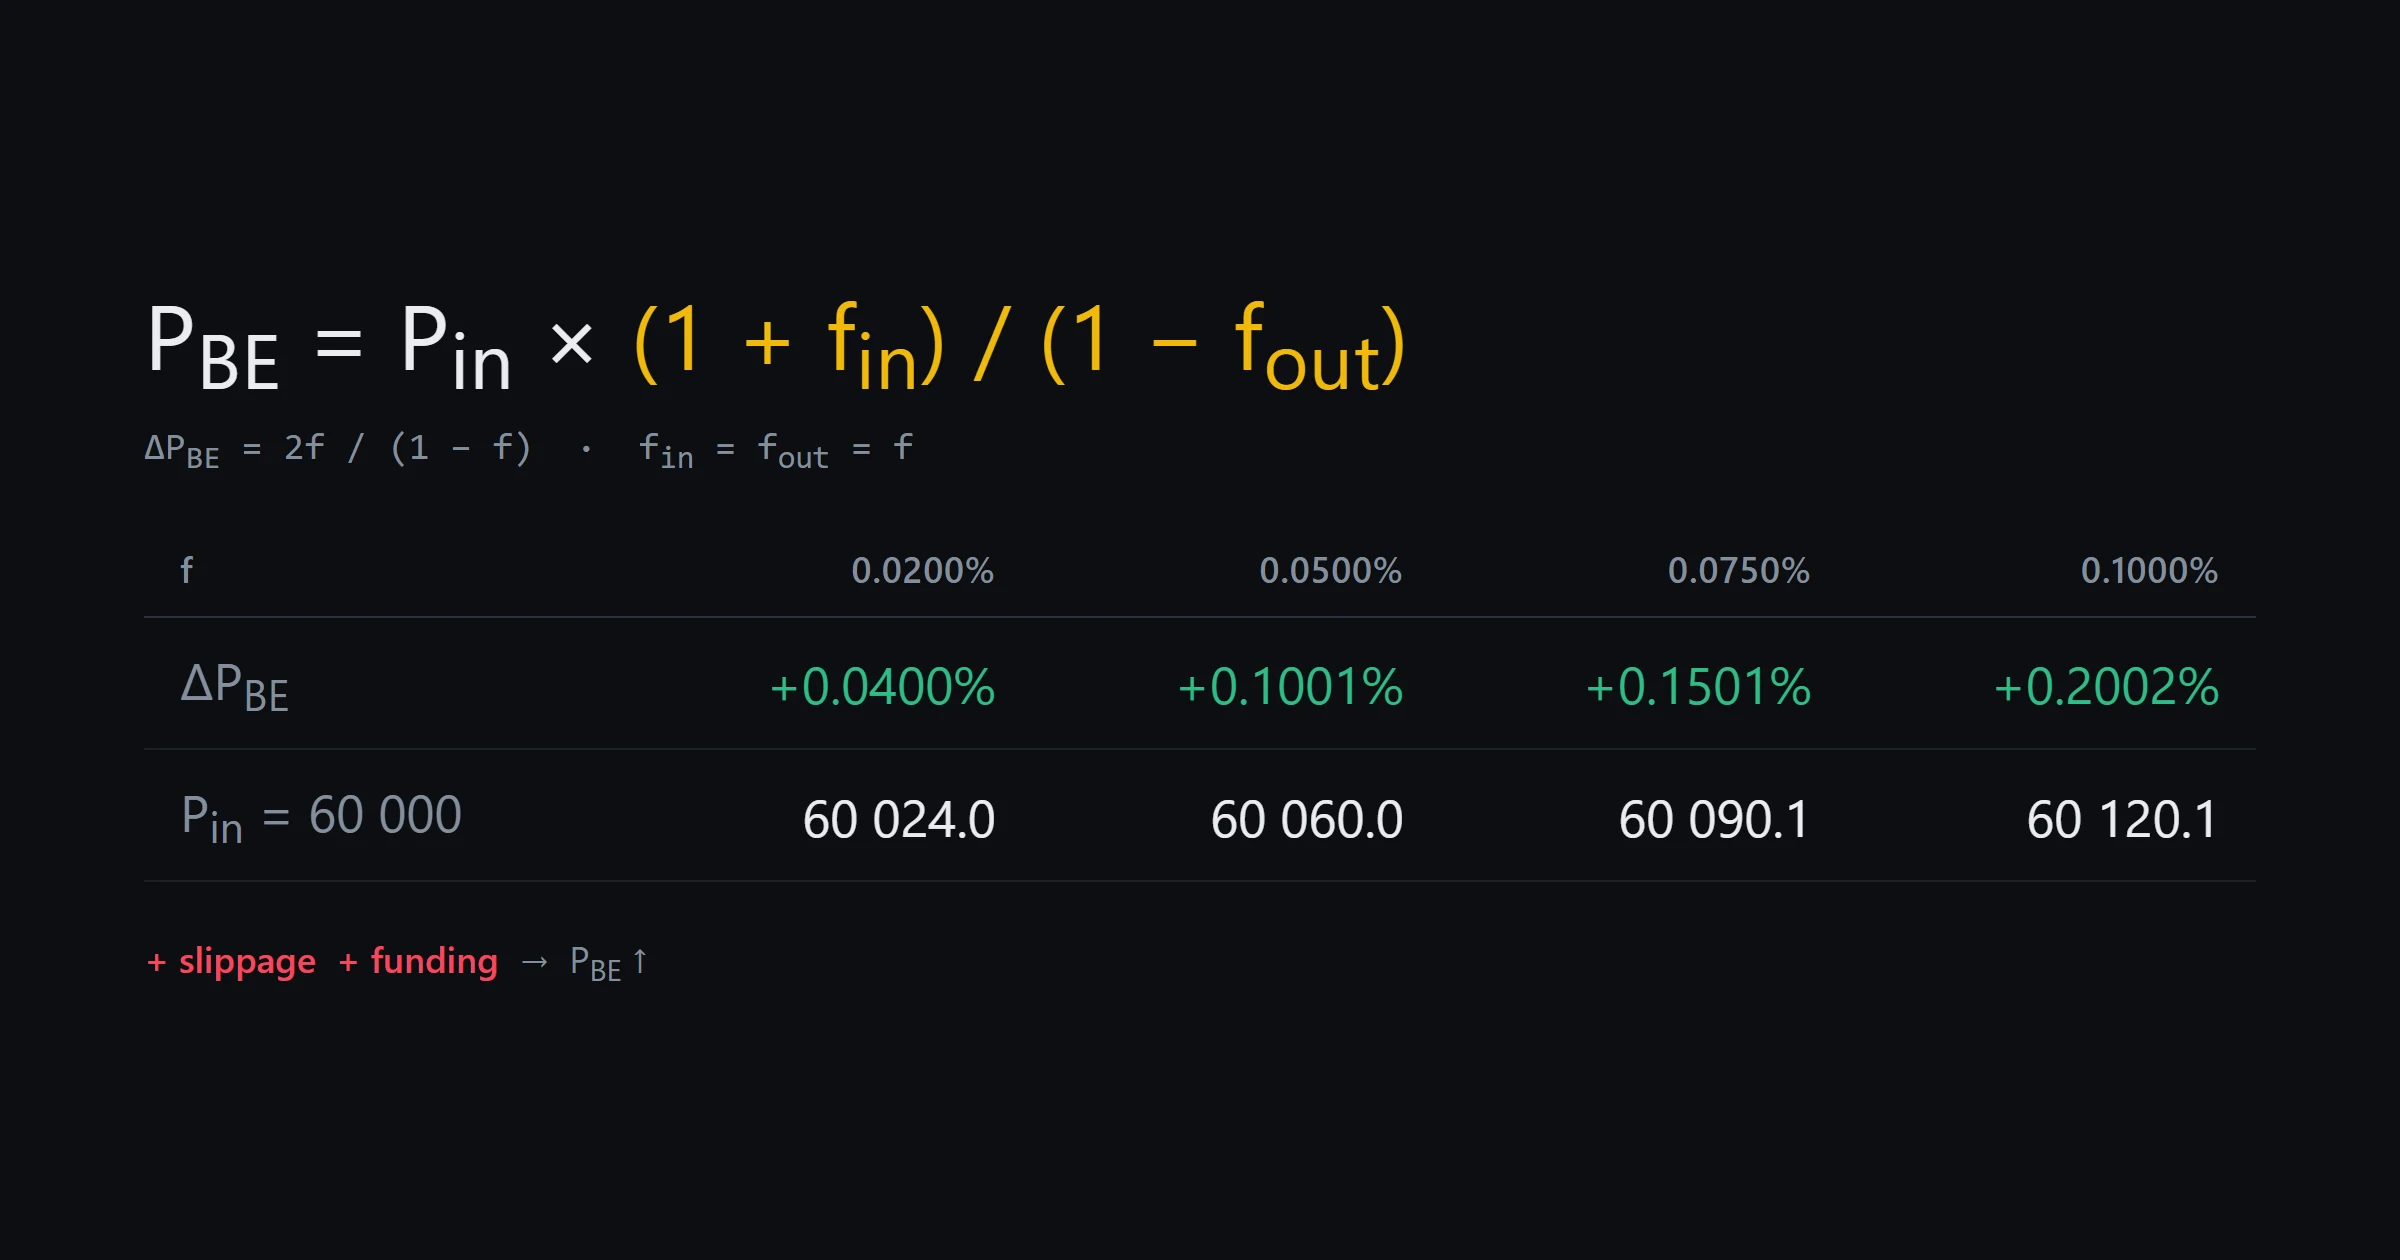
損益兩平價不是你的進場價。買進與賣出各付一次費用,價格要先走過雙邊費用那一段,帳戶才回到起點;線性永續還要再加上持有期間實際支付的資金款項。本文把費用、滑價與持倉支出放進同一條式子,算出一個可以直接填進委託單的價格。
適合已經會下單、卻常覺得「明明有賺,結算後卻沒回本」的讀者。讀完你可以替任一筆現貨或線性永續倉位算出兩平價,在加倉與部分平倉後重算,並解釋平台顯示的兩平價為什麼和自己算的不一樣。範圍限於以計價幣結算的現貨與線性永續合約;反向合約、槓桿代幣與交割合約另依規格處理。
先把三種「兩平」分開
| 口徑 | 定義 | 適用場合 |
|---|---|---|
| 價格兩平 | 成交價回到進場價 | 只看行情,不含任何費用,最常被誤用 |
| 費用後兩平 | 扣掉開倉與平倉費後不賺不賠 | 設定保本出場價的起點 |
| 現金兩平 | 再加上資金款項、換匯與利息後,帳戶餘額回到起點 | 持倉跨越結算週期時必須用這個 |
三個數字一定不同,愈往下愈高(做多時)。談「保本出場」卻用價格兩平,等於少算了必定發生的費用。以下統一用小數表示費率,0.1% 寫成 0.001;成本符號採「付出為正、收到為負」。
第一步:確認自己適用的費率與計費基礎
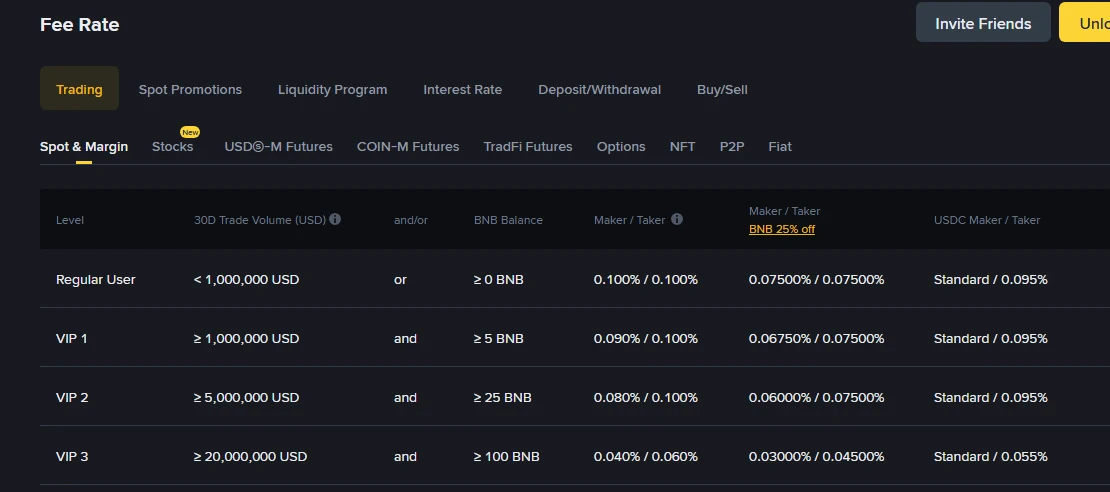
2026年9月21日擷取的未登入公開頁面,英文介面。Regular User 一欄的 Maker/Taker 都是 0.100%,右側「BNB 25% off」欄位則是 0.07500%/0.07500%,VIP 3 為 0.040%/0.060%。來源:Binance 費率總覽。這張截圖用來示範應該先查的欄位與級距,不代表任何讀者享有特定費率,也不含個人帳戶資料。
先查清四件事:計費基礎是成交金額還是名義金額、自己落在哪個級距、這一筆算 Maker 還是 Taker、扣費用什麼貨幣。限價單若立即吃掉對手掛單,一樣按 Taker 計費,不能因為按了「限價」就用較低費率做預算。要判讀成交身分與部分成交的費用歸屬,可參考Maker、Taker 與部分成交費用的辨認方式。
折扣也要按實際入帳認列。用平台幣抵扣或享手續費折扣時,餘額不足、活動到期都會讓實際費率回到標準值;預算時用標準費率,對帳時用流水上的實際扣款。
第二步:現貨買入的兩平價
設 P_in 為實際成交均價,f_in 為開倉費率,f_out 為平倉費率,q 為數量。不賺不賠的條件是賣出淨收入等於買入總支出:
q × P_out × (1 − f_out) = q × P_in × (1 + f_in)
q 可以約掉,於是:
P_BE = P_in × (1 + f_in) ÷ (1 − f_out)
兩平價與買多少無關,但要墊付的金額與絕對虧損會隨數量放大。雙邊費率同為 f 時,需要的漲幅是:
ΔP_BE = 2f ÷ (1 − f)
以0.1 BTC、成交均價60,000 USDT、雙邊0.100%為例:開倉費6 USDT,總支出6,006 USDT。P_BE = 60,000 × 1.001 ÷ 0.999 = 60,120.12 USDT,需要的漲幅是0.2002%。驗算:0.1 × 60,120.12 × 0.999 = 6,006.0 USDT,與總支出相同。
同一筆若雙邊降到0.07500%,P_BE = 60,000 × 1.00075 ÷ 0.99925 = 60,090.07 USDT,漲幅門檻降到0.1501%。兩者在價格上只差約30 USDT,但這是每一筆來回都會重複發生的差額,短線高頻時特別明顯。
注意 2f 只是近似值:除以 (1 − f) 之後永遠比 2f 略大,因為平倉費是按平倉時較高的價格收取。用「漲0.2%就回本」當口號會低估門檻。
第三步:線性永續要把資金款項折成價格
永續倉位跨越結算時點會支付或收取資金款項。設 H 為整筆已發生的資金款項淨額,付出為正、收到為負,單位是計價幣:
多單 P_BE = [P_in × (1 + f_in) + H ÷ q] ÷ (1 − f_out)
空單 P_BE = [P_in × (1 − f_in) − H ÷ q] ÷ (1 + f_out)
H ÷ q 是把整筆現金支出攤回「每一單位基礎資產需要多走多少價格」。承接同一組紙上輸入:多單0.1 BTC、P_in 為60,000、雙邊費率假設0.050%、持有期間已支付資金款項合計3.6 USDT。
H ÷ q = 36 USDT;P_BE = (60,000 × 1.0005 + 36) ÷ 0.9995 = 60,096.05 USDT。若不計資金款項,同一筆是60,060.03 USDT——3.6 USDT 的現金支出,在價格上等於約36 USDT 的門檻。持倉愈久、費率愈高,這一段愈大。
這裡的0.050%是本文設定的練習輸入,不是任何平台的現行費率;實際計算請換成自己級距的數字。資金款項也不是固定每八小時一次、更不是固定費率,事後必須照結算紀錄逐期加總。方向與扣款核對方式見資金費率、持有成本與實際扣款核對。
空單的式子方向相反:付出資金款項會把兩平價往下壓,也就是要跌得更多才回本;收到資金款項則相反。符號弄反是這一步最常見的錯誤,算完先用「付錢應該讓回本更難」檢查一次方向。
第四步:滑價放在哪一邊
進場滑價已經包含在 P_in 裡——前提是你用實際成交均價,而不是送單時看到的報價。若已用成交均價計算,就不能再扣一次進場滑價,否則同一段成本會被算兩次,這點與合約總成本的兩條對帳路徑是同一個原則。
出場滑價則尚未發生,只能估。設預估出場不利偏差為 s_out:
P_BE(含出場滑價) = P_BE ÷ (1 − s_out)
把前面現貨例子的60,120.12代入,s_out 取0.020%,得到60,132.15 USDT。這是自訂的壓力輸入,不是保證;薄深度、大單或行情急動時,實際偏差可能遠超過這個數。
保本單要掛在這個價格之上,而不是剛好等於它。掛在兩平價本身,只要成交時滑一點,結果仍是小虧。
加倉與部分平倉後怎麼重算
加倉後先把總支出加總,再除以剩餘可賣數量。承前例改為兩筆買進:0.1 BTC 於60,000、0.1 BTC 於58,000,雙邊費率0.050%。開倉費分別是3與2.9 USDT,總支出 = 6,000 + 5,800 + 5.9 = 11,805.9 USDT。
P_BE = 11,805.9 ÷ (0.2 × 0.9995) = 59,059.03 USDT,比單純的成交均價59,000高出59.03。攤平會拉低均價,但費用是往上加的,兩平價一定高於均價。
部分平倉後,用「整筆交易」口徑最不容易算錯:把已實現收入從總支出裡扣掉,剩下的除以剩餘數量。
P_BE(剩餘) = (總支出 − 已實現淨收入) ÷ [剩餘數量 × (1 − f_out)]
接著在60,500賣出0.1 BTC,淨收入 = 0.1 × 60,500 × 0.9995 = 6,046.975 USDT。剩餘0.1 BTC 的兩平價 = (11,805.9 − 6,046.975) ÷ (0.1 × 0.9995) = 57,618.06 USDT。
這個數字回答的是「整筆交易要不虧錢,剩下的部位最低賣多少」,不是「剩下的部位單獨看是賺是賠」。兩個問題的答案不同,報給自己聽時要說清楚是哪一個,否則很容易把已經落袋的利潤重複計算一次。
平台顯示的兩平價,和你算的差在哪
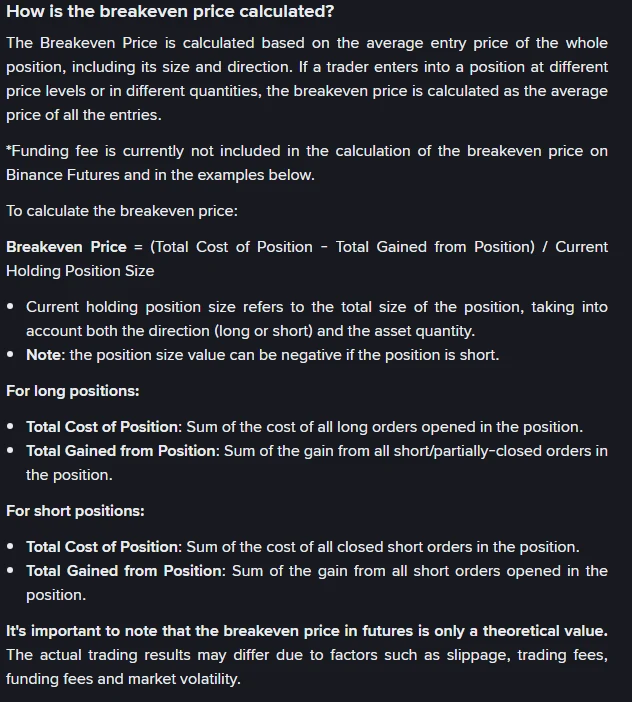
2026年9月21日擷取的未登入公開說明頁(頁面標示更新於2026年1月2日),英文介面。畫面中的公式是「Breakeven Price =(Total Cost of Position − Total Gained from Position)÷ Current Holding Position Size」,上方星號註記寫明資金費用目前未計入該平台的兩平價計算,段落末尾也聲明兩平價只是理論值,實際結果會受滑價、手續費、資金費用與波動影響。來源:Binance 說明中心:如何檢視持倉的兩平價。
依這份公開說明,介面上的兩平價是用整體持倉的平均進場價、方向與數量算出來的,並把已部分平倉的收益一併納入——也就是和上一節「整筆交易」口徑接近,但不含資金款項。所以持倉過夜之後,你自己算的現金兩平價會比介面上的高(多單支付資金款項時)。差額若剛好等於 H ÷ q 再除以 (1 − f_out),代表兩邊只差在這一項,不必再找其他原因。
同一份說明也寫明那是理論值,不保證能成交在那個價格。介面數字適合快速判讀,決定保本單掛哪裡時,仍要用自己這張含資金款項與出場滑價的表。
其他常見差異來源:費率級距在持倉期間變動、用平台幣抵扣讓實際費率不同、部分成交讓平均價與你手記的不同、以及反手開倉被併進同一個持倉統計。差得不多時先核對這四項,再懷疑公式。
對不上時,先查這六件事
| 現象 | 排查與處理 |
|---|---|
| 回本了卻還是小虧 | 檢查是否用價格兩平當保本價,漏算平倉費或出場滑價 |
| 自己算的比介面高一截 | 多半是資金款項,介面口徑不含;用 H ÷ q ÷ (1 − f_out) 對差額 |
| 空單兩平價方向怪 | 檢查 H 的正負號與式子選用;付出資金款項應讓空單更難回本 |
| 加倉後兩平價低於成交均價 | 一定算錯,費用只會把兩平價往上推(多單);重新加總開倉費 |
| 部分平倉後數字跳很多 | 確認用的是整筆口徑還是剩餘部位口徑,兩者不可混用 |
| 費率與預算不同 | 核對 Maker/Taker 實際身分、級距與抵扣是否生效,以流水為準 |
對帳一律用同一種計價幣、同一筆成交編號區間,保留平台精度到最後再捨入。個人流水要本地保存;需要對外說明時,先移除帳號、郵件、識別碼與帶登入資訊的連結。
完成檢查表與風險邊界
- 我用的是實際成交均價,不是送單時的報價。
- 開倉與平倉費率都填了,且確認過 Maker/Taker 身分。
- 持倉跨結算時,資金款項已折算成 H ÷ q 放進式子。
- 空單用的是空單公式,符號方向檢查過一次。
- 出場滑價以保守值估計,保本單掛在兩平價之上而不是等於它。
- 加倉、部分平倉後重算過,且說得清用的是整筆口徑還是剩餘口徑。
- 介面兩平價與自算值的差額,能用資金款項或費率差解釋。
兩平價只回答「回到起點需要什麼價格」,不回答該不該繼續持有。門檻算出來很高時,正確反應通常是縮小數量、改善進出場方式或放棄這筆,而不是把停損拉遠去等它回本——那會把一筆小虧變成不可承受的虧損。跳空、深度消失、強制平倉與穩定幣偏離錨定,都可能讓你根本沒機會在兩平價附近成交。本文用於核算教育,不是投資建議;引用的公開頁面核驗於2026年9月21日,費率與規則請於使用時再查。