
風險與交易計畫
分批進場與分批止盈怎麼規劃?批次比例、掛單價位與風險驗算
分批不會降低總風險,只改變平均價與成交機率。用批次表、加權平均價與最小下單限制算出每批數量,並算清只成交部分批次時的真實風險與分段止盈的取捨。
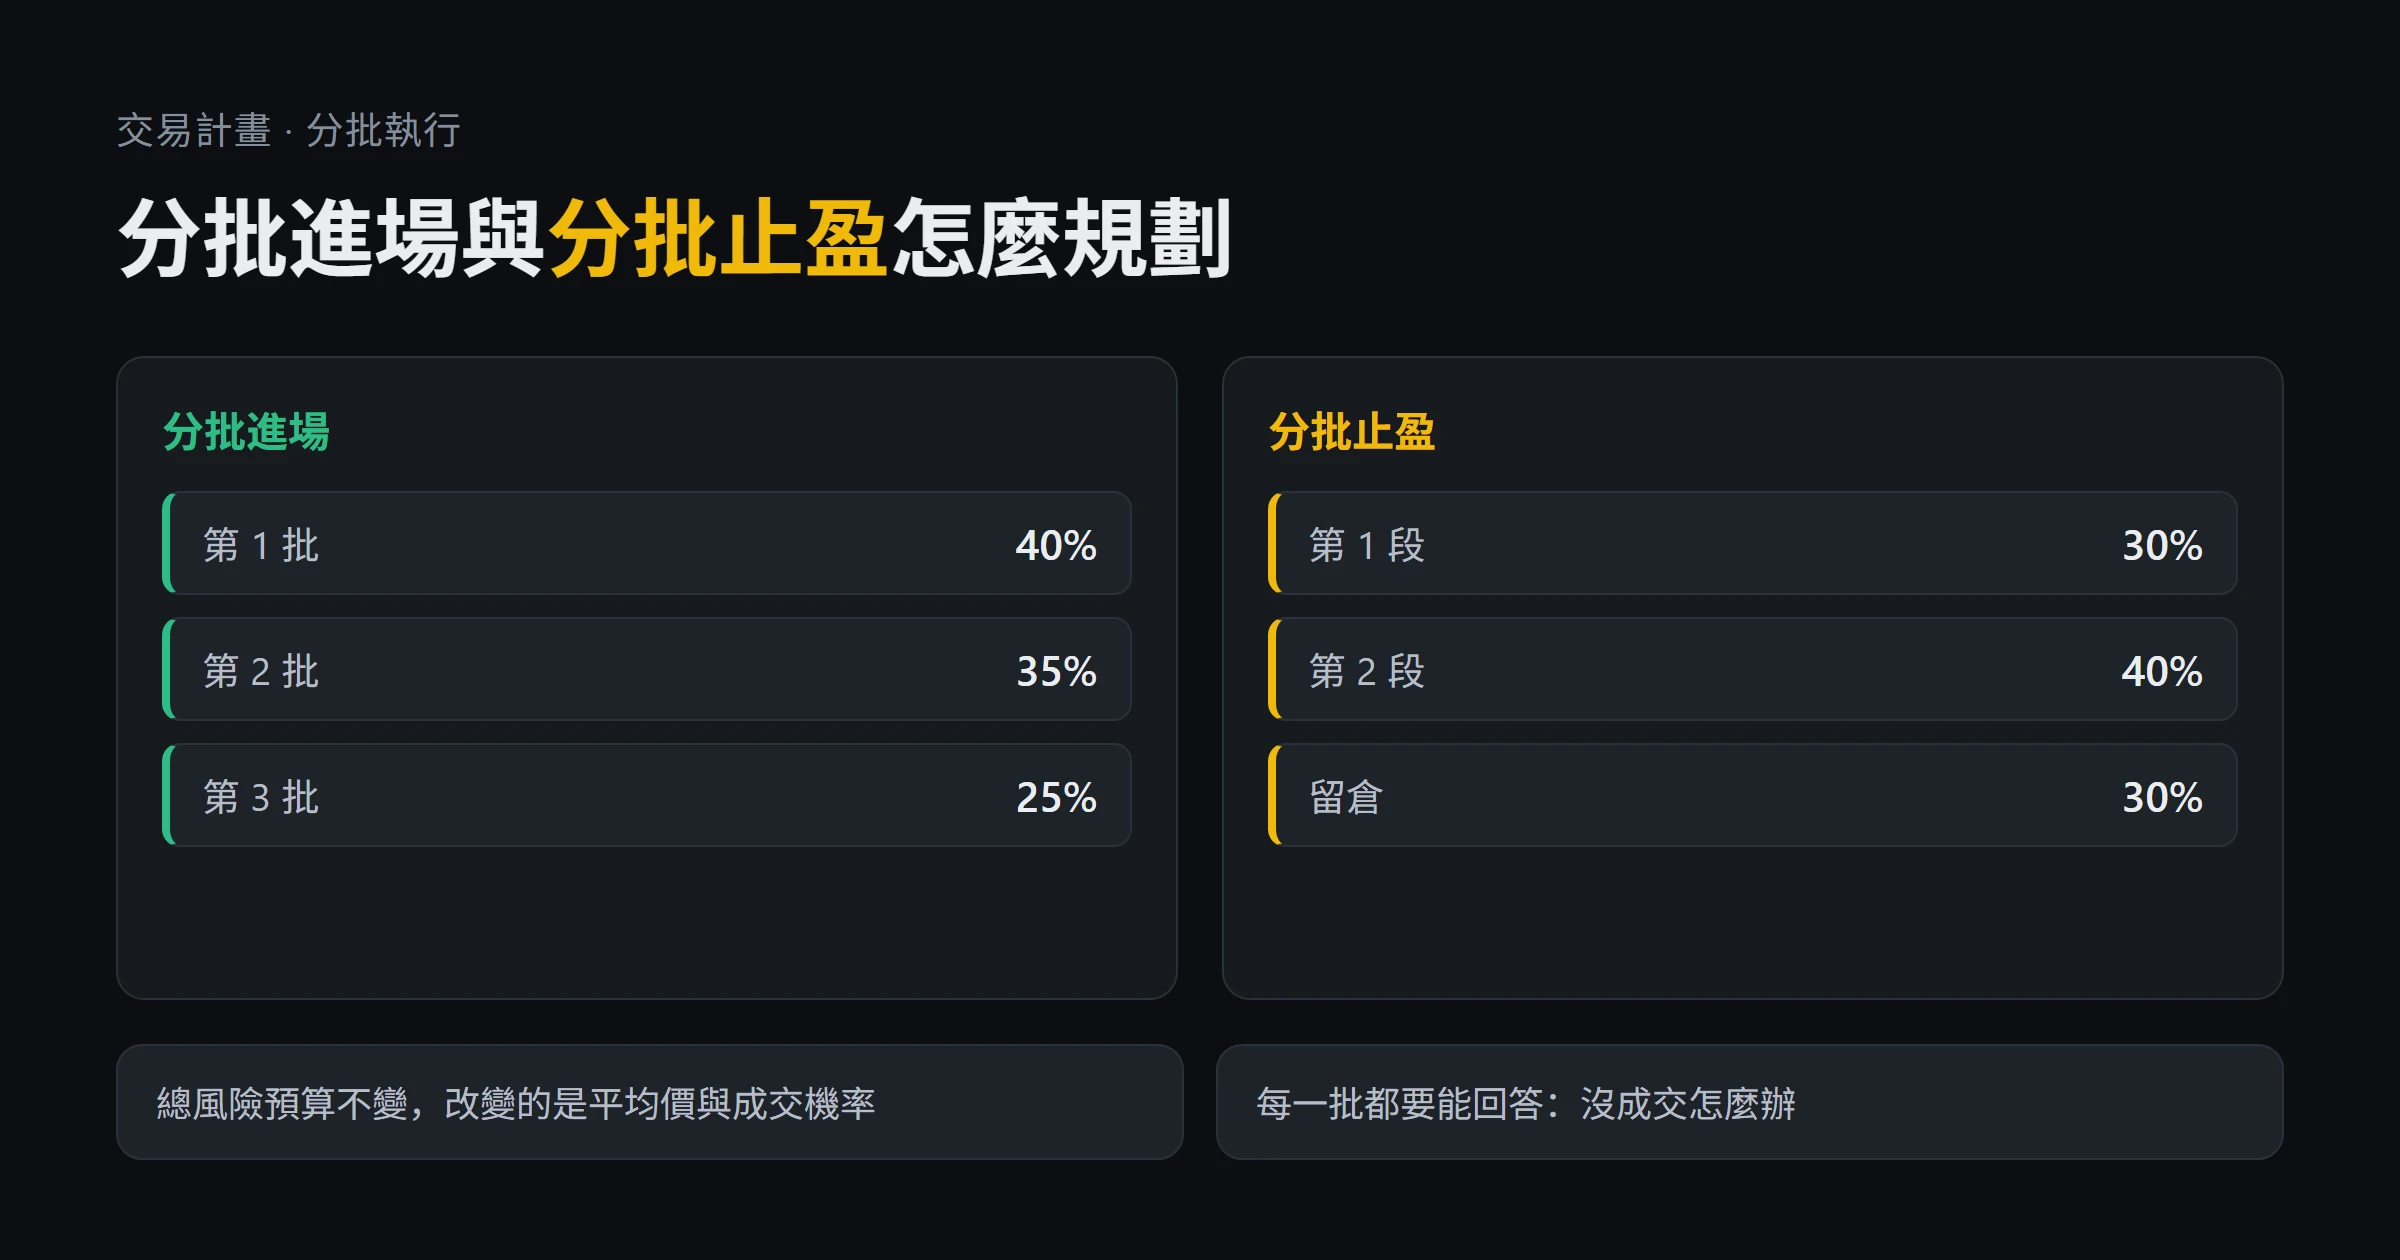
分批進場常被說成「攤低成本」,分批止盈常被說成「落袋為安」。這兩句話都沒有告訴你最關鍵的事:每一批要下多少、掛在哪個價位、沒成交怎麼辦。本文把分批計畫拆成可以算的數字——總風險預算、加權平均價、每批數量、每段出場比例,並用一個完整算例走完進場到出場。
適合已經會下限價單、但每次加碼與減碼都靠當下感覺決定的讀者。讀完你可以替一筆交易寫出完整的分批表,算出只成交部分批次時的真實風險,並知道分批止盈換到了什麼、放棄了什麼。範圍限於現貨與線性永續合約的手動分批;網格與自動定投策略不在本文。
分批不會改變總風險,只改變平均價與成交機率
先把一件事講清楚:分批本身不是風險管理。決定風險的是「總量 × 停損距離」,不是你分幾次買。三批各買 5 個單位、停損距離不變,風險和一次買 15 個單位完全一樣。
分批真正改變的是三件事:
- 加權平均價:批次價位愈分散,平均價離第一批愈遠,停損距離跟著變。
- 成交機率:掛得愈遠,愈可能只成交前面幾批,實際倉位小於計畫。
- 執行成本:拆成多筆會影響滑價,但費率本身按成交額計算,不會因為筆數變多而變貴。
所以動手前要固定三個數字:單筆風險預算(例如帳戶的 1%)、無效價(跌破就承認判斷錯誤的價格)、總量上限(全部批次成交後的最大部位)。這三個數字先寫下來,批次表才有意義。倉位大小與停損距離的換算方式,可參考倉位大小怎麼算?從停損距離回推下單數量。
先量深度:哪些交易對值得分批進場
分批進場的第一個理由通常被說成「避免滑價」。這句話對不對,取決於你的單量相對於盤口有多大——這是可以直接量的。
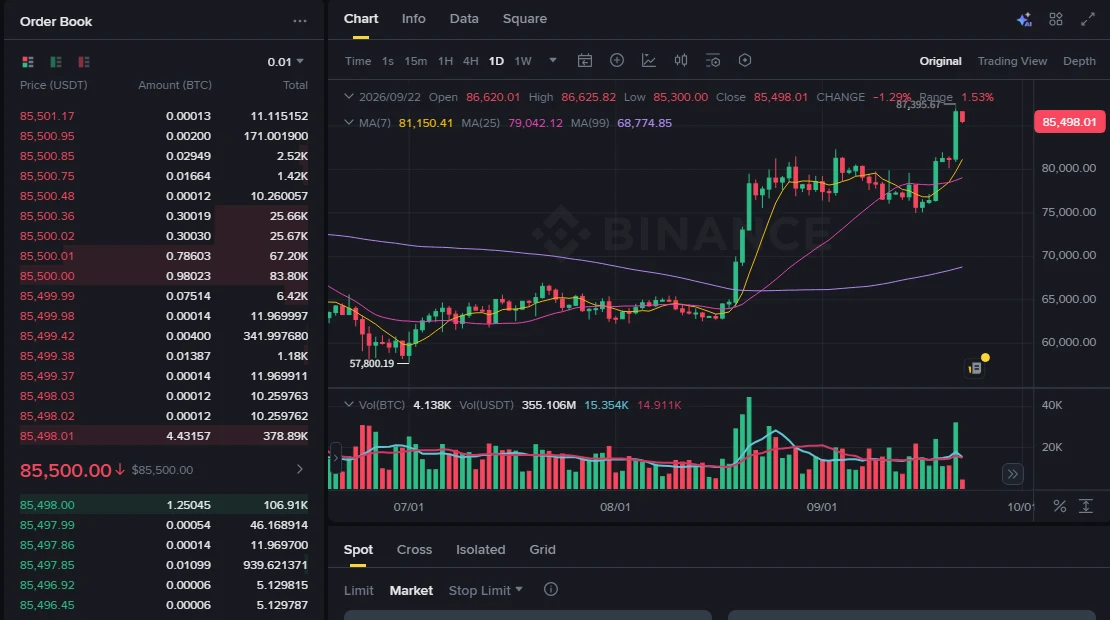
未登入的公開現貨交易頁,英文介面,2026 年 9 月 22 日擷取。畫面左側逐檔顯示價格、數量與累計額,右上角的 0.01 是價格聚合檔位——把它調大,可以更快看出某個價格區間到底堆了多少量。截圖不含任何帳戶資料。
下面這份數字是同日(2026 年 9 月 22 日 UTC 04:48)用公開行情端點抓的盤口快照,計算「距離最佳價 ±0.1% 以內掛了多少金額」與「一筆 50 000 USDT 市價買單的均價滑價」:
| 交易對 | 買側 ±0.1% 內掛單額 | 賣側 ±0.1% 內掛單額 | 5 萬 U 市價買均價滑價 |
|---|---|---|---|
| BTCUSDT | 約 510 萬 USDT | 約 750 萬 USDT | 約 0.00 bp |
| ETHUSDT | 約 255 萬 USDT | 約 144 萬 USDT | 約 0.00 bp |
| SOLUSDT | 約 27.9 萬 USDT | 約 113 萬 USDT | 約 0.95 bp |
| ARBUSDT | 約 2.9 萬 USDT | 約 3.1 萬 USDT | 約 9.6 bp |
| JASMYUSDT | 約 1 020 USDT | 約 2 940 USDT | 約 521 bp |
1 bp=0.01%。結論很直接:在主流大幣上,五萬美元等級的單量幾乎吃不出滑價,分批的理由不是流動性,而是你對價格的判斷本來就不確定;到了盤口只有四位數美元的小幣,同樣一筆市價單會把均價推高 5% 以上,這時候分批(甚至只用限價單)才是成本問題。
自己量的方法不需要任何帳號或 API 金鑰:讀取公開深度端點 https://data-api.binance.vision/api/v3/depth?symbol=SOLUSDT&limit=1000,把回傳的 bids/asks 逐檔累加,直到金額等於你的計畫單量,最後一檔的價格就是你的預期成交邊界。換一個 symbol 就能量任何交易對。盤口欄位的讀法可參考訂單簿怎麼看?從買賣價差到市場深度。
盤口是會變的:上面的數字是某一秒的快照,不是長期特性。真正要記住的是量法與量級差異,不是表格裡的具體數值。
三種分批結構,適用場合不同
| 結構 | 批次比例範例 | 平均價落點 | 適用 |
|---|---|---|---|
| 等額 | 33% / 33% / 34% | 區間正中 | 對進場區間沒有特別偏好,只想降低單點成交的運氣成分 |
| 前重後輕 | 40% / 35% / 25% | 偏向第一批 | 主要依據已經成立,後面批次只是「更好的價格就多買一點」 |
| 前輕後重 | 20% / 30% / 50% | 偏向最後一批 | 等待某個關鍵價位確認,前面批次只是試單 |
前輕後重看起來平均價最漂亮,但它有個陷阱:最重的那一批如果沒成交,你的實際倉位只有計畫的兩成,等於用完整的心理成本換到一個幾乎沒有部位的結果。反過來說,前重後輕在行情直接走掉時,至少有四成部位在車上。
完整算例:10 000 USDT 帳戶,單筆風險 1%
以下所有價格都是為了示範算法而設定的情境值,不是對任何幣種的預測。標的用 SOLUSDT,計價單位 USDT。
步驟 0:固定三個數字。 帳戶 10 000 USDT,單筆風險預算 1%=100 USDT,無效價(停損)108.00。費率統一用未享折扣的 0.1%(以小數寫成 0.001)計算,雙邊各一次。
步驟 1:先寫批次表,再算加權平均價。 採前重後輕 40% / 35% / 25%,三個掛單價位 116.50、114.00、111.50。
加權平均價=0.40×116.50+0.35×114.00+0.25×111.50=114.375
步驟 2:用平均價反推總量。 每一個單位從平均價走到停損會虧掉價差,再加上進出兩次手續費:
- 價差部分:114.375 − 108.00 = 6.375
- 費用部分:114.375×0.001 + 108.00×0.001 = 0.2224
- 每單位總虧損 = 6.5974
總量 Q = 100 ÷ 6.5974 = 15.157 SOL
步驟 3:套用交易所的下單限制再取整。 SOLUSDT 的公開交易規則(exchangeInfo)目前是:價格最小跳動 0.01、數量最小跳動 0.001、單筆最小名義額 5 USDT。數量一律無條件捨去到合法跳動,寧可比預算小,不要超出。
| 批次 | 比例 | 掛單價 | 數量(SOL) | 名義額(USDT) |
|---|---|---|---|---|
| 第 1 批 | 40% | 116.50 | 6.060 | 705.99 |
| 第 2 批 | 35% | 114.00 | 5.300 | 604.20 |
| 第 3 批 | 25% | 111.50 | 3.780 | 421.47 |
| 合計 | — | 平均 114.38 | 15.140 | 1 731.66 |
取整後總量 15.14 SOL,回頭驗算風險:15.14 × 6.5974 = 99.9 USDT,落在 100 USDT 的預算內。
最小名義額也決定了你最多能分幾批:總額 1 731.66 USDT ÷ 5 USDT = 346 批在技術上都合法,但這是上限,不是目標。真正的限制是你能不能對每一批說出「為什麼掛在這裡」。
步驟 4:算沒有全部成交的情境。 這一步最常被略過,卻是分批最大的風險來源。
- 只成交第 1 批:部位 6.06 SOL、成本 116.50、停損 108.00,實際風險 = 6.06×8.50 + 6.06×(0.1165+0.108) = 52.9 USDT(帳戶的 0.53%)。風險小了一半,但目標價不變的話,報酬也小了一半,風險報酬比其實沒變。
- 成交前 2 批:部位 11.36 SOL、平均價 115.334,實際風險 = 85.9 USDT。
- 三批全成交:99.9 USDT,就是原始設計。
換句話說,部分成交不是「少賺」,而是整筆交易被自動縮小了。如果你的計畫要求「不管成交幾批,風險都要用滿 100 USDT」,那就不該分批,該一次進場。想確認縮小後的報酬結構還成不成立,可以用交易風險報酬比怎麼算重算一次目標價。
分批止盈:每一段要換到的東西不一樣
分批止盈不是「怕跌回去所以先賣一點」。每一段出場都應該對應一個明確目的。
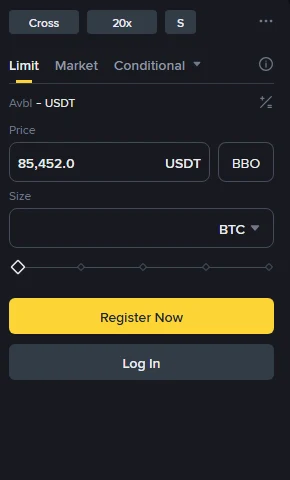
未登入狀態的公開合約下單面板,英文介面,2026 年 9 月 22 日擷取。分批止盈的每一段都是獨立委託:固定價位用 Limit,需要條件觸發的用 Conditional。未登入時價格與數量欄位可填、但只顯示註冊或登入按鈕,畫面不含任何帳戶資訊。
延續上面的倉位(15.14 SOL、平均價 114.38、停損 108.00、1R = 100 USDT),設定兩個止盈價 121.00 與 127.50:
| 段別 | 比例 | 價格 | 數量 | 淨損益 | 這一段換到什麼 |
|---|---|---|---|---|---|
| 第 1 段 | 30% | 121.00 | 4.54 | +29.0 USDT | 回收約三成風險,並把剩餘部位的停損移到兩平價 |
| 第 2 段 | 40% | 127.50 | 6.06 | +78.1 USDT | 鎖定主要利潤,整筆交易確定為正 |
| 留倉 | 30% | 未定 | 4.54 | 隨行情 | 保留續漲的可能,出場交給移動停損 |
前兩段已實現 107.1 USDT = 1.07R。第 1 段成交後把停損移到兩平價,計算方式是把雙邊費用折進價格:114.375×(1+0.001)÷(1−0.001) = 114.60。從這一刻起,最差情況是剩餘部位以約略零損益出場,整筆交易仍保有超過 1R。
代價要說清楚:如果行情一路走到 127.50,全部 15.14 SOL 在那裡一次平倉會賺 195.2 USDT = 1.95R。分批止盈拿到 1.07R 加上一個沒有下限風險的留倉部位——你用「上漲行情少賺約一半」換到「大幅提高這筆交易至少為正的機率」。這是取捨,不是優化,沒有哪一邊絕對正確;該問的是你的策略靠勝率還是靠賠率獲利。
現貨若想讓止盈與停損二選一自動生效,可用 OCO 委託處理,細節見OCO 訂單怎麼下?止盈與 Stop-Limit 的搭配。
五個最常見的錯誤
- 把未成交的批次算進平均價。 只成交第 1 批卻用三批平均價 114.38 算風險,會低估停損距離,實際虧損比預期大。任何時候看到的平均價,只能來自已成交紀錄。
- 部分平倉後沒有同步調整停損數量。 賣掉 30% 之後,停損單如果還掛著原始數量,多出來的部分在現貨會因餘額不足失敗,在合約則可能變成反向開倉。
- 止盈掛單佔住餘額。 現貨賣出掛單會凍結對應幣量,同一批幣不能同時掛在兩個價位;想分段出場就必須分筆掛,不能重複使用同一份持倉。
- 越跌越買卻沒有底線。 分批進場的前提是「批次表事先寫好、總量上限固定」。價格跌破無效價之後再追加,不是分批,是換了名字的加碼攤平,風險預算已經失效。
- 批次拆得太細。 拆成十幾批不會降低費率(費率按成交額計),只會讓你更難追蹤哪些成交了、平均價是多少。三到四批對手動交易通常已經足夠。
下單前檢查表
- 單筆風險預算、無效價、總量上限三個數字都寫下來了
- 批次比例與每批價位列成表,每一批都能說出理由
- 數量已按最小跳動無條件捨去,且每批名義額高於最小限制
- 算過「只成交第 1 批」「成交前 2 批」的實際風險
- 止盈分段的比例、價格、對應數量已寫好,加總等於持倉量
- 第 1 段止盈成交後要把停損移到哪裡,已算出具體價格
- 部分平倉後的停損數量調整步驟已確認
- 已用公開深度資料確認計畫單量在這個交易對上不會造成明顯滑價
常見問題
分批進場一定比一次進場好嗎? 不一定。分批降低的是「單一成交價恰好是最差價位」的運氣成分,代價是可能只建到部分倉位。如果你的訊號是明確的突破確認,等待更低價格的批次很可能永遠不會成交。
第 3 批一直沒成交,該追進去嗎? 追進去等於放棄原本的批次表。比較穩妥的做法是承認這筆交易的規模就是目前的部位,按實際平均價重算停損與目標,或直接取消未成交委託、把風險預算留給下一筆。
分批止盈的比例有標準答案嗎? 沒有。比例應該由策略特性決定:勝率高、賠率低的策略適合早一點、多一點地實現利潤;靠少數大波段獲利的策略則應該保留更多留倉部位,否則會系統性地砍掉自己的獲利來源。先用交易紀錄統計你的實際賠率分布,再決定比例。