
風險與交易計畫
帳戶風險熱度怎麼算?全倉多筆合約如何避免同時爆倉
每筆只冒 1% 不代表帳戶安全。把風險熱度拆成停損熱度與全倉強平距離兩個數字,用真實急跌行情驗算多筆多單會不會一起被強平,並給出超標時的降溫順序。
帳戶風險熱度怎麼算?把它拆成兩個數字看:第一個是「所有部位都按計畫停損出場,帳戶合計虧多少」,叫停損熱度;第二個是「停損沒能及時成交時,市場一起跌多少,全倉帳戶才會觸發強平」,叫強平距離。每筆單都只冒 1% 的人,照樣可能在同一個小時裡被一次清算,原因通常出在第二個數字。
本文適合在同一個全倉(Cross)帳戶裡同時持有兩筆以上 USDT 本位線性永續合約的讀者。讀完你會得到:一張可以每次下單前重算的熱度表、一條求共同下跌強平距離的公式,以及熱度超標時的降溫順序。範圍只涵蓋同一計價幣的線性合約;逐倉、幣本位、選擇權與多幣種保證金另有規則,不在本文計算內。
兩個熱度,回答的是兩個不同問題
| 數字 | 回答的問題 | 會被什麼拉高 | 不能代替什麼 |
|---|---|---|---|
| 停損熱度 H | 每筆都按停損價出場,帳戶合計虧多少? | 部位數量、停損距離、每筆風險比例 | 不是停損失效時的損失 |
| 強平距離 x* | 停損沒有成交時,各部位一起跌多少,帳戶會觸發強平? | 名義部位總額、維持保證金率、掛著的開倉單 | 不是停損價,也不是預測 |
| 名義槓桿 | 帳戶權益背後壓著多少部位價值? | 加倉、加開新倉 | 不等於你在下單介面選的槓桿倍數 |
停損熱度管的是「計畫內」的虧損,強平距離管的是「計畫外」。兩個都要算,只看其中一個會漏掉另一類事故。
第一步:算停損熱度
把帳戶裡每筆部位(含尚未成交、但一成交就會開倉的委託)列出來,按同一個時間點的價格計算:
H = Σ(qᵢ × |Pᵢ − Sᵢ| + Cᵢ) ÷ E
- qᵢ:部位數量,合約張數要先乘以每張面值換成幣的數量
- Pᵢ:現在價格;Sᵢ:停損價
- Cᵢ:出場手續費與預估滑價
- E:帳戶權益(餘額加上未實現損益)
這一步和「多筆部位加總計畫退出損失」是同一件事。若你想分清名義曝險、計畫損失與壓力損失,並按共同風險分組,先讀多個相關倉位的總風險怎麼算,那篇把加總規則講得更細。本文接著往下算它沒處理的部分:保證金。
第二步:弄清楚全倉帳戶什麼時候被強平
全倉模式下,同一計價幣的所有部位共用同一筆保證金,一筆的虧損會直接吃掉其他部位的緩衝。以 OKX 說明中心的全倉規則為例,維持保證金率的算法是:
維持保證金率 = (該幣種全倉餘額 + 全倉未實現損益 − 掛單占用 − 手續費) ÷ (維持保證金 + 強平手續費)
當這個比率降到 100% 以下,系統會先撤銷掛單,接著進入強平流程。分母裡的維持保證金,是每筆部位價值乘上該部位所在檔位的維持保證金率後相加。
各平台的名稱與寫法不同(有的平台把分子分母倒過來,100% 以上才是危險),但判斷邏輯相同:帳戶權益跌到所有部位維持保證金的合計以下,整個全倉帳戶一起被處理,不會只處理虧最多的那一筆。先確認自己平台的定義,再套下面的公式。關於單筆部位的強平價與維持保證金,可參考爆倉、強制平倉與維持保證金的完整說明。
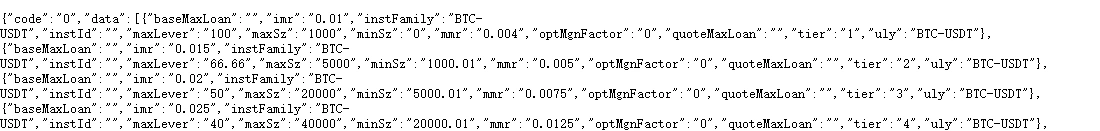
上圖是 OKX 公開接口 position-tiers 對 BTC-USDT 全倉的真實回應(2026 年 9 月 29 日查詢,不需要登入)。mmr 就是維持保證金率:第 1 檔為 0.004(0.4%),部位越大、檔位越高,mmr 越高。同一天查詢 ETH-USDT 與 SOL-USDT,第 1 檔同樣是 0.004。BTC-USDT 每張面值 0.01 BTC,第 1 檔上限 1000 張等於 10 BTC;本文算例的部位都在第 1 檔內。檔位會調整,你用的平台與日期不同,要自己重查。
第三步:算共同下跌的強平距離
只看多單、所有部位維持保證金率相同為 m 的簡化情況下,設名義部位總額為 N。若所有部位同時下跌 x:
- 權益變成 E − N × x
- 維持保證金變成 m × N × (1 − x)
兩者相等時觸發強平,解出:
x* = (E − m × N) ÷ ((1 − m) × N)
實際行情裡各幣跌幅不同。這時先準備一組情境跌幅 sᵢ(例如某次真實急跌中各幣的跌幅),令各部位按同一比例 λ 走完這段跌勢:
λ* = (E − m × N) ÷ ((1 − m) × Σ Nᵢ × sᵢ)
λ* 大於 1,表示整段情境走完帳戶仍未觸發強平;小於 1,表示在情境走到 λ* 那個位置就已經被強平。這裡沒有計入強平手續費與掛單占用,它們都在分母或分子裡對你不利,所以真實強平會比公式更早發生。
真實資料:2025 年 10 月 10 日,三個幣在同一個小時跌到低點
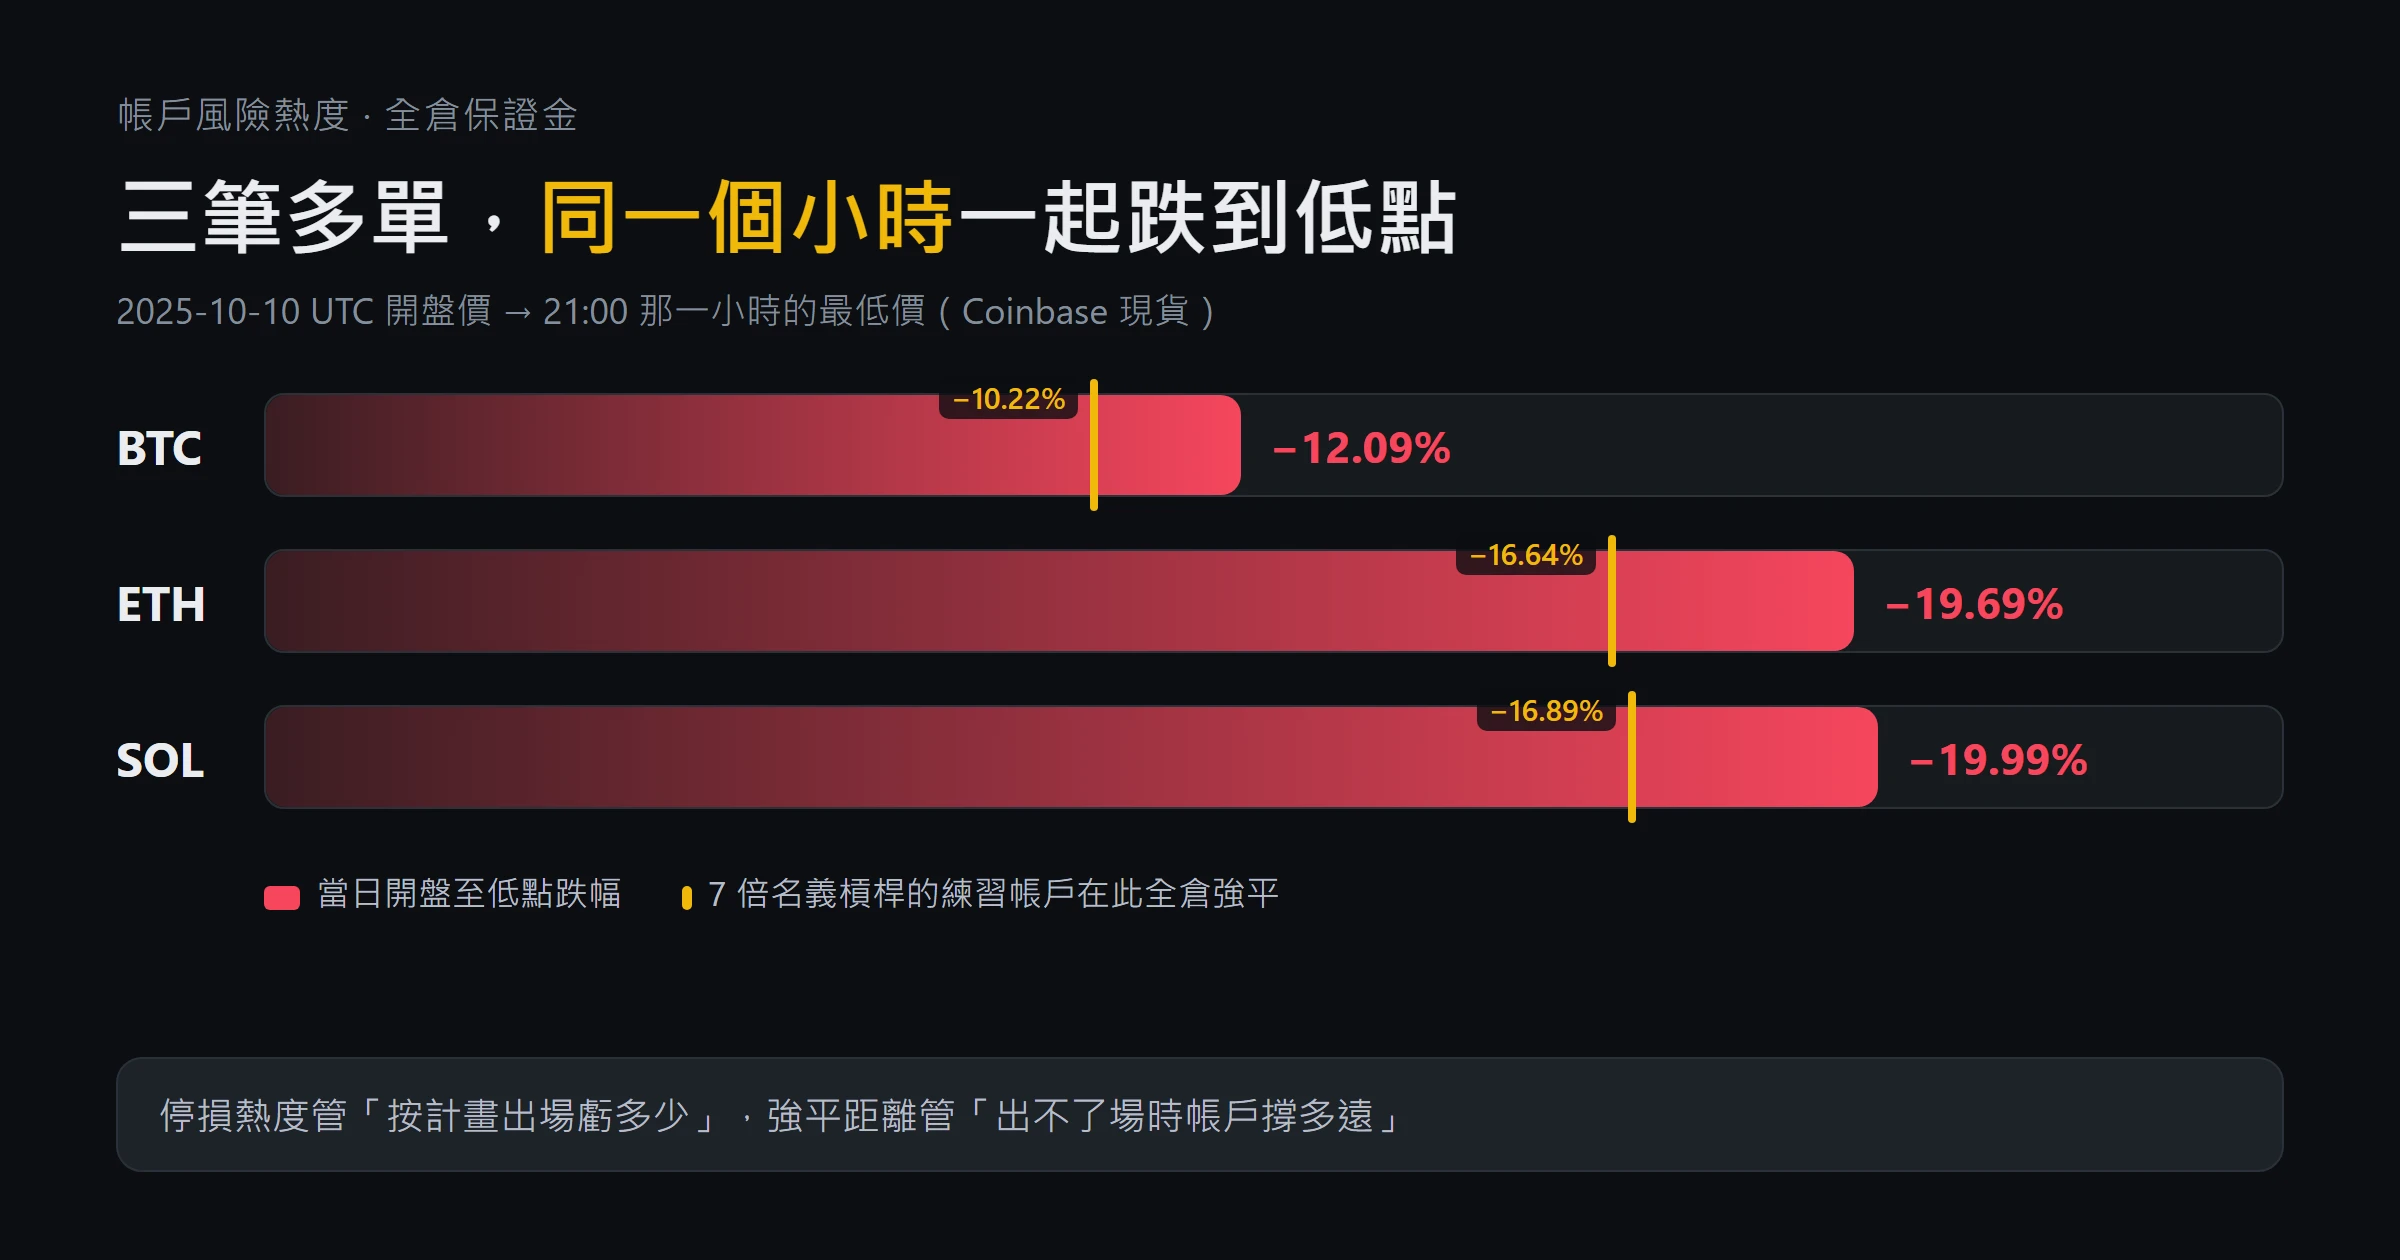
資料來自 Coinbase Exchange 的 BTC-USD、ETH-USD、SOL-USD 現貨 K 線。2025 年 10 月 10 日 UTC 日開盤價與當日最低價如下,三個最低價都出現在 UTC 21:00 至 22:00 這一根小時 K 線裡:
| 資產 | 10/10 UTC 開盤 | 當日最低(21:00 小時) | 開盤至最低跌幅 |
|---|---|---|---|
| BTC | 121,714.51 | 107,000 | −12.09% |
| ETH | 4,370.72 | 3,510 | −19.69% |
| SOL | 221.03 | 176.85 | −19.99% |
這是現貨成交價,不是永續合約的標記價格。合約強平看的是標記價格,它通常參考多家現貨指數,極端時段可能比單一交易所的最低價淺,也可能出現不同的偏差,因此下面的演算是一個有真實依據的壓力情境,不是對任何一家平台強平紀錄的重現。
完整演算:同樣「每筆風險都算過」的兩個帳戶
以下為紙上練習:帳戶權益 10,000 USDT、全倉、三筆多單,停損距離分別為 BTC 2%、ETH 2.5%、SOL 3%,mmr 用上圖的 0.4%。部位金額與停損距離是示範輸入,不是交易建議,也不是任何真實帳戶。
| 項目 | 甲帳戶 | 乙帳戶 |
|---|---|---|
| BTC / ETH / SOL 名義部位(USDT) | 5,000 / 4,000 / 3,333 | 30,000 / 25,000 / 15,000 |
| 名義部位總額 N | 12,333 | 70,000 |
| 名義槓桿 N ÷ E | 1.23 倍 | 7 倍 |
| 停損熱度(未含費用) | 300(3%) | 1,675(16.75%) |
| 三幣齊跌的強平距離 x* | 約 81% | 約 13.94% |
| 套用 10/10 跌幅的價格損失 | 2,058.5(20.6%) | 11,548.3(超過權益) |
| 情境比例 λ* | 4.85(未強平) | 0.845(途中強平) |
甲帳戶每筆只冒 1%(100 USDT),熱度 3%。如果那一小時三張停損單都沒能成交,最壞情況是權益少掉兩成,但離強平還很遠。
乙帳戶只是把同樣三筆單放大,熱度升到 16.75%。算強平距離:
x* = (10,000 − 0.004 × 70,000) ÷ (0.996 × 70,000) = 9,720 ÷ 69,720 ≈ 13.94%
套用 10/10 的真實跌幅:價格損失合計 30,000 × 12.09% + 25,000 × 19.69% + 15,000 × 19.99% ≈ 11,548.3 USDT,已經超過權益。
λ* = 9,720 ÷ (0.996 × 11,548.3) ≈ 0.845
也就是這段跌勢走到 84.5% 左右時,BTC 約 −10.22%、ETH 約 −16.64%、SOL 約 −16.89%,整個帳戶就同時被強平,三筆一起結束。停損設在 2%~3% 並不能救它:同一小時裡三個幣都跌掉一成以上,停損若因跳空或流動性不足而延遲成交,帳戶可能先撞到強平線。停損單為什麼會在這種行情裡失手,可以看停損單沒成交的跳空、滑價與流動性排查。
再看一個中間值:若三筆改為 15,000 / 12,000 / 8,000,名義 35,000(3.5 倍),熱度 8.4%,λ* 約 1.71,套用 10/10 跌幅不會強平,但停損全數失效時價格損失約 5,775.6 USDT,占權益 57.8%。沒有被強平,不等於風險可以接受。
下單前的熱度檢查流程
- 列出所有部位與會開倉的掛單,統一用同一時間的價格與權益。
- 算停損熱度 H,跟你事先寫下的上限比較。上限是你自己的承受金額,本文不提供通用數字,也不要為了讓新單通過而臨時調高。
- 查每個合約目前所在檔位的 mmr,算名義總額 N 與強平距離 x*。
- 選一組真實發生過的共同急跌當情境,算 λ*。λ* 小於 1 就不開新倉;λ* 雖大於 1,但情境損失超過你能承受的回撤,也不開。
- 把新單加進表裡重算一次,兩個數字都過了才下單。成交後按實際成交價與費用再更新一次。
熱度超標時,按什麼順序降溫
- 先撤掉會增加部位的掛單。它們在許多平台的全倉規則裡本來就占用保證金,成交後又會同時推高 H 與 N。
- 再縮減對「情境損失」貢獻最大的部位。演算中乙帳戶的 ETH 部位貢獻 4,923 USDT,比 BTC 的 3,627 還多,雖然 BTC 名義部位較大:跌幅較深的資產,每一塊名義金額的壓力更重。
- 把停損移到兩平價,只會降低停損熱度,不會降低強平距離。名義部位沒變,停損一旦失效,帳戶承受的壓力和移動前幾乎一樣。
- 追加保證金能拉開強平距離,但同時把更多資金放進同一個全倉帳戶。先問自己,多放進去的這筆錢,是否也在你願意承受的損失範圍內。
- 若多筆部位彼此沒有要互相支援保證金的理由,可以考慮改用逐倉,讓單筆出事時只賠掉該筆保證金。代價是每筆更早觸及自己的強平價,得逐筆重算。
常見錯誤與處理
| 錯誤 | 問題在哪 | 處理方式 |
|---|---|---|
| 每筆只冒 1%,帳戶就安全 | 只控制了停損熱度,名義總額可能很大 | 另算 x* 與 λ*,兩個都要過 |
| 看下單介面的槓桿倍數判斷風險 | 選 20 倍但只開小部位,名義槓桿可能不到 2 倍,反之亦然 | 用 N ÷ E 算實際名義槓桿 |
| 停損移到兩平價後就加開新倉 | H 下降,但 N 增加,強平距離縮短 | 加倉前重算 x* |
| 用平時的相關性假設「不會一起跌」 | 急跌時多個幣常在同一時段一起跌 | 用真實急跌情境測 λ* |
| 忘了掛著的開倉單 | 成交後熱度與名義總額同時跳升 | 掛單也列入熱度表 |
| 用全倉帳戶顯示的強平價逐筆判斷 | 全倉強平價會隨其他部位損益一起移動 | 以帳戶層級的維持保證金率為準 |
風險邊界
- 公式假設只有多單、所有部位 mmr 相同、部位都在第 1 檔、未計強平手續費與掛單占用。有空單對沖、跨檔位或多幣種保證金時,要按平台規則逐項計算,不能直接套用。
- 真實強平依標記價格,本文情境使用現貨最低價,兩者不同;計算結果只能當壓力參考,不能當作「某平台某時刻會在哪裡強平」的結論。
- 平台可能在極端行情中分級減倉、自動減倉或暫停交易,這些都不在本文計算內。
- 本文不構成投資建議。合約交易可能損失全部保證金。
完成檢查表
- 所有部位與會開倉的掛單都在表裡,價格與權益是同一時間點。
- 已算出停損熱度 H,並與事先寫下的上限比較。
- 已查當前檔位的 mmr,算出名義總額 N 與名義槓桿 N ÷ E。
- 已算出三幣齊跌的強平距離 x*。
- 已用一組真實共同急跌情境算出 λ*,並確認大於 1。
- 已算出停損全數失效時的情境損失,並確認在可承受回撤之內。
- 新單加入後重算過一次,兩個數字都通過。
- 知道熱度超標時先撤掛單、再縮減貢獻最大的部位,而不是只移停損。
資料與核驗方法
行情與檔位查詢日期:2026 年 9 月 29 日。日開盤價取自 Coinbase 日 K 線(UTC 00:00 起算),最低價與出現時段取自同日小時 K 線,三個幣的最低價都位於 2025-10-10 21:00 UTC 那一根。本文所有帳戶金額均為示範輸入。
- OKX 說明中心:全倉交易規則:全倉維持保證金率公式、共用保證金與 100% 強平觸發條件。
- OKX 說明中心:階梯維持保證金率規則:部位越大、檔位越高、維持保證金率越高。
- OKX 公開接口:BTC-USDT 全倉保證金檔位:本文 mmr 0.004 與第 1 檔上限的直接來源。
- Coinbase Exchange BTC-USD 小時 K 線、ETH-USD、SOL-USD:最低價與時段的原始資料。
- Coinbase Exchange K 線資料規格:欄位順序為時間、最低、最高、開盤、收盤、成交量。