
風險與交易計畫
槓桿倉位怎麼做壓力測試?逐倉單筆的急跌、資金費率與強平距離情境表
部位大小先用停損固定,再把單分鐘跳空、單日急跌與資金費率上限套進 3、5、10、25 倍逐倉,量出每個倍數的最壞損失與強平距離,用三條門檻選出過關的槓桿。
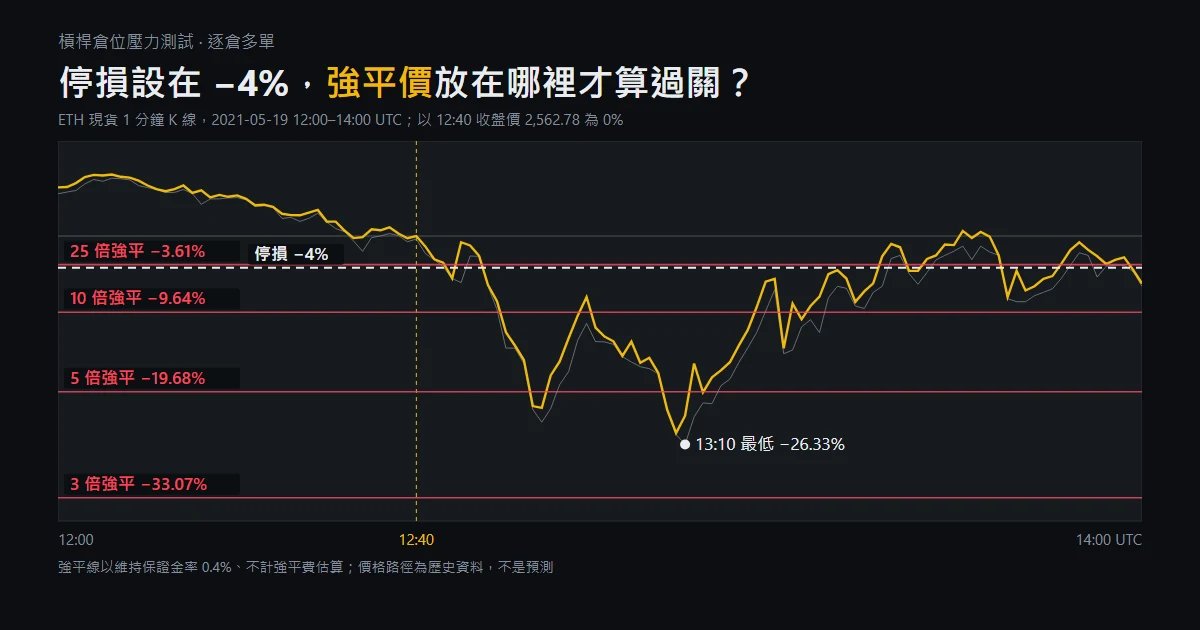
槓桿倉位怎麼做壓力測試?做法是先把部位大小用停損固定下來,再把「價格急跌、停損來不及成交、資金費率連續打到上限」這幾種情境逐一套進去,看每個槓桿倍數下帳戶最多會虧多少、強平價會不會比停損先到。壓力測試不是預測行情,而是在下單前確認:最壞的幾種情況發生時,你輸得起。
本文適合用逐倉(Isolated)模式開 USDT 本位線性永續合約單筆部位的讀者。讀完你會得到一張可以每次下單前重填的情境表、一組判斷槓桿是否過關的門檻,以及一個從頭算到尾的 ETH 多單案例。全倉帳戶多筆部位一起算的情況,不在本文範圍。
先搞清楚:逐倉時槓桿改變的是什麼
很多人把「槓桿越低越安全」當成常識,但在逐倉模式下、部位大小已經由停損算好的前提下,這句話不完全對。部位數量 q 固定之後,槓桿倍數 L 只改變兩件事:
| 項目 | 算法 | 槓桿提高時 |
|---|---|---|
| 投入這筆部位的保證金 M | 名義價值 ÷ L | 變少 |
| 強平價離進場價的距離 | 見下方公式 | 變近 |
| 停損出場時的計畫損失 | q × 停損距離 + 費用 | 不變 |
所以壓力測試真正要回答的是一個取捨:保證金放少一點,停損失效時最多只輸掉這筆保證金;但放太少,強平價會擠到停損附近,甚至在停損之前。兩邊都要量出來,才知道哪個倍數過關。若你還不熟全倉與逐倉的差別,先讀全倉與逐倉的切換與風險驗收。
第一步:用停損把部位大小固定下來
部位大小一定要從停損算,不能從槓桿算。公式:
q = 可承受的計畫損失 ÷(進場價 − 停損價 + 進場費 + 出場費)
本文案例的輸入:
- 帳戶權益 E:5,000 USDT
- 進場價 P₀:2,660 USDT(ETH-USDT 永續 2026 年 9 月 29 日 04:47 UTC 前後的成交價 2,663.56,取整方便計算)
- 停損:進場價下方 4%,即 2,553.6
- 每筆計畫損失上限:權益 1%,即 50 USDT
- 手續費:假設吃單費率 0.05%,進出各一次(請換成你帳戶的實際費率)
每 1 ETH 停損出場的損失 = 106.4 + 2,660 × 0.05% + 2,553.6 × 0.05% ≈ 109.01 USDT q = 50 ÷ 109.01 ≈ 0.4587 ETH,無條件捨去到 0.45 ETH(OKX 每張 0.1 ETH,即 4.5 張)
名義價值 = 0.45 × 2,660 = 1,197 USDT;停損出場的計畫損失 = 0.45 × 109.01 ≈ 49.05 USDT(0.98%)。接下來不管選幾倍槓桿,這兩個數字都不會變。
第二步:每個槓桿倍數的保證金與強平價
逐倉線性多單的強平價,可以用下式估算(不計強平手續費與資金費):
強平價 ≈ P₀ ×(1 − 1/L)÷(1 − 維持保證金率)
維持保證金率用平台公開的檔位表查。OKX 公開接口 position-tiers 在 2026 年 9 月 29 日對 ETH-USDT 逐倉回傳的第 1 檔是 mmr 0.004(0.4%),上限 5,000 張;本例 4.5 張在第 1 檔內。代入後:
| 槓桿 | 保證金 M | M 佔權益 | 估算強平價 | 距進場價 |
|---|---|---|---|---|
| 3 倍 | 399.00 | 7.98% | 1,780.5 | −33.07% |
| 5 倍 | 239.40 | 4.79% | 2,136.5 | −19.68% |
| 10 倍 | 119.70 | 2.39% | 2,403.6 | −9.64% |
| 25 倍 | 47.88 | 0.96% | 2,563.9 | −3.61% |
25 倍在這一步就出局了:強平價 −3.61% 比停損 −4% 更靠近進場價,一次正常波動就先被強平,停損根本輪不到觸發。平台下單頁通常會顯示預估強平價,下單前把你算的和平台顯示的對一次;差很多,多半是檔位、費用或標記價格口徑不同。
第三步:挑情境,而且每個情境都要有出處
情境不能憑感覺寫「跌 30%」。本文用的都是 ETH 的歷史行情,資料來自 Binance 公開行情接口的 ETHUSDT 現貨 K 線(2021-01-01 到 2026-09-29 共 2,098 根日線),並把「日內最低價相對前一日收盤」當作單日跌幅:
| 情境 | 跌幅 | 出處 |
|---|---|---|
| A 計畫內 | −4%(停損正常成交) | 本例設定 |
| B 單分鐘跳空 | −9.995% | 2021-05-19 13:21 UTC 那一根 1 分鐘 K 線,最低價比前一分鐘收盤低 9.995% |
| C 百日一遇的單日低點 | −16.09% | 2,097 個交易日中,最差的 1% 分位 |
| D 15 分鐘連續急跌 | −23.52% | 2021-05-19 從 12:41 起 15 分鐘內的最低點 |
| E 樣本內最差單日 | −44.06% | 2021-05-19 全日最低 1,888 對前一日收盤 3,375.07 |
另外兩個頻率數字值得記住:樣本期間有 80 天(約 3.8%)日內最低比前一日收盤低 10% 以上,最近一次是 2026-06-05;最差 5% 分位是 −8.90%。也就是說,「一天內跌一成」對 ETH 並不罕見。
停損為什麼會在這種行情裡失效,常見原因是跳空、滑價與流動性不足。壓力測試的作法是:直接假設停損沒能在停損價成交,價格一路走到情境跌幅才出場,或先撞到強平。
把上一節的強平線疊在真實走勢上就很直觀:假設 12:40 進場,停損 −4% 在幾分鐘後就被穿過;10 倍的強平線 −9.64% 隨後被跌穿,5 倍的 −19.68% 在 13:10 前也被擊穿,只有 3 倍的強平線沒被碰到。
第四步:把情境填進表格
逐倉的特性是:價格跌穿強平價,這筆部位的保證金就視為全部損失(保守估算),帳戶其他資金不受影響。還沒跌到強平價就出場,損失 = q ×(進場價 − 出場價)+ 進出費用。
| 情境 | 3 倍 | 5 倍 | 10 倍 | 25 倍 |
|---|---|---|---|---|
| A 計畫內 −4% | 49.1(0.98%) | 49.1(0.98%) | 49.1(0.98%) | 強平 47.9(0.96%) |
| B 單分鐘 −9.995% | 120.8(2.42%) | 120.8(2.42%) | 強平 119.7(2.39%) | 強平 47.9(0.96%) |
| C 單日 −16.09% | 193.7(3.87%) | 193.7(3.87%) | 強平 119.7(2.39%) | 強平 47.9(0.96%) |
| D 15 分鐘 −23.52% | 282.6(5.65%) | 強平 239.4(4.79%) | 強平 119.7(2.39%) | 強平 47.9(0.96%) |
| E 單日 −44.06% | 強平 399.0(7.98%) | 強平 239.4(4.79%) | 強平 119.7(2.39%) | 強平 47.9(0.96%) |
單位:USDT,括號內為佔帳戶權益比例。
這張表有兩個反直覺的結論:
- 3 倍的最壞損失最大。保證金放得越多,停損失效時能輸掉的也越多:情境 E 下 3 倍輸掉權益的 7.98%,10 倍只輸 2.39%。
- 10 倍的問題不在「輸多少」,而在「多容易被強平」。情境 B 那種一分鐘的跳空就足以讓它強平,而且停損原本是在 −4%,被強平等於把一筆可以控制在 1% 的單,變成固定輸 2.39%。
第五步:資金費率的壓力情境
價格不是唯一的壓力來源。持倉越久,資金費率就越重要,尤其是保證金很薄的時候。
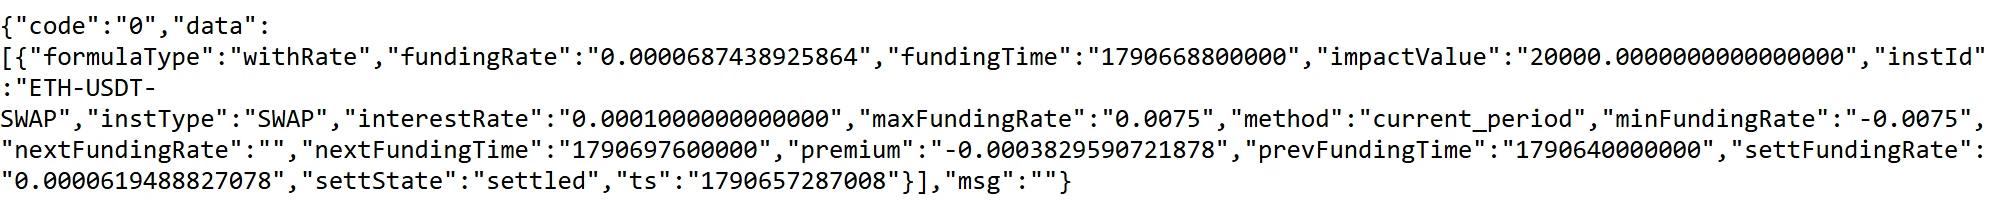
上圖是 2026 年 9 月 29 日對 OKX 公開接口 funding-rate 的真實回應,不需要登入。三個欄位要看:
- maxFundingRate / minFundingRate = ±0.0075:單期資金費率的上下限是 ±0.75%。這就是壓力情境的上界。
- fundingTime − prevFundingTime = 28,800,000 毫秒:每 8 小時結算一次,一天 3 期。
- fundingRate:當期預估值,約 0.0069%,和上限差了一百倍以上。
同一接口的歷史紀錄(2026-06-22 至 2026-09-29,共 296 期)中,單期最高只有 0.01%,平均約 0.0037%;連續 21 期(7 天)加總最高 0.2046%。套到本例名義價值 1,197 USDT:
| 情境 | 期數 | 多單支付 |
|---|---|---|
| 近 3 個月實際最差的 7 天 | 21 | 約 2.45 USDT |
| 費率連續打在上限 0.75% | 1 | 8.98 USDT |
| 同上 | 9(3 天) | 80.80 USDT(1.62%) |
| 同上 | 21(7 天) | 188.53 USDT(3.77%) |
平常資金費小到可以忽略,但極端情況下每 8 小時就是 8.98 USDT。要注意你的平台在逐倉模式下從哪裡扣資金費:如果從該部位的保證金扣,保證金變少,強平價會一步步往進場價靠近。以 10 倍為例,連續 3 期上限費率後保證金剩 92.76,估算強平價從 −9.64% 移到約 −7.38%;在上限費率下,保證金大約 13.3 期(約 4.4 天)就會被扣光,5 倍約 26.7 期、3 倍約 44.4 期。資金費的結算方向與核對方式,見資金費率怎麼看:結算方向與持倉成本。
第六步:用門檻決定槓桿
門檻由你自己設,但一定要在看到結果之前寫下來,不然很容易為了想開的倍數去改門檻。本例用三條:
- 計畫損失 ≤ 權益 1%:由第一步決定,所有倍數都一樣,0.98% 過關。
- 強平價要在「停損價再往下一次單分鐘跳空」之外:停損 2,553.6 再跌 9.995% ≈ 2,298.4,距進場價 −13.59%。強平距離必須超過 13.59%。
- 最壞損失 ≤ 權益 5%:這個「災難預算」要跟你的最大回撤上限連動,怎麼設可以參考最大回撤怎麼控制:連續虧損後的降倉與停手機制。
| 槓桿 | 門檻 1 | 門檻 2(強平距離 > 13.59%) | 門檻 3(最壞 ≤ 5%) | 結果 |
|---|---|---|---|---|
| 3 倍 | 過 | 過(33.07%) | 不過(7.98%) | 不過 |
| 5 倍 | 過 | 過(19.68%) | 過(4.79%) | 過關 |
| 10 倍 | 過 | 不過(9.64%) | 過(2.39%) | 不過 |
| 25 倍 | 強平在停損前 | 不過 | — | 不過 |
結論:這筆 0.45 ETH 多單用 5 倍逐倉,投入 239.40 USDT 保證金。資金費部分另外寫一條出場規則,例如「單期資金費率超過 0.05% 就重新評估是否繼續持有」——在上限費率下 5 倍撐約 26.7 期,但你不該等到那時才處理。
如果沒有任何倍數過關,答案不是換一個更激進的倍數,而是回到第一步:縮小部位、把停損放寬後重算數量,或放棄這筆單。
做空時要換一組情境
空單的壓力來自上漲,而 ETH 的歷史上漲情境比下跌更猛:同一樣本中,日內最高相對前一日收盤的最大漲幅是 +30.53%(2021-01-03),其次 +27.60%(2021-05-24)、+22.91%(2025-05-08),1% 分位是 +14.00%。
逐倉空單的強平價估算式改為 P₀ ×(1 + 1/L)÷(1 + 維持保證金率),以 2,660 為例,10 倍約 +9.56%、5 倍約 +19.52%。資金費方向也相反:費率為正時空單收錢,費率為負時空單付錢,上限情境要用 minFundingRate −0.75% 測。
常見錯誤與處理
| 錯誤 | 後果 | 處理 |
|---|---|---|
| 用槓桿倍數決定下多少 | 槓桿一改,部位跟著變大,計畫損失失控 | 永遠先用停損算 q,槓桿只在第二步選 |
| 開著自動追加保證金類的功能 | 逐倉的損失上限消失,帳戶餘額會被持續抽走 | 壓力測試前確認已關閉;想追加就重新做一次測試 |
| 被逼近強平時手動補保證金 | 等於事後把最壞損失調高,門檻 3 形同作廢 | 補之前先算補完後的最壞損失是否還在災難預算內 |
| 只用日收盤價做情境 | 看不到日內最低點,嚴重低估跌幅 | 用日內最低價對前一日收盤,急跌日再看 1 分鐘 K 線 |
| 把樣本內最差當成絕對上限 | 未來可能更差 | 把最差情境視為「至少要撐得過」,不是「最多就這樣」 |
| 只測價格、不測持有時間 | 長抱時資金費把保證金慢慢吃掉 | 另算上限費率下幾期會吃光保證金,並寫下出場規則 |
| 忽略標記價格 | 強平多半按標記價格觸發,和你看到的最新成交價不同 | 情境表用百分比,觸發口徑以平台規則為準 |
風險邊界
- 本文的強平價是估算,未計強平手續費、資金費與平台的階梯式減倉規則;實際以平台顯示為準。
- 情境 B、D、E 來自現貨 1 分鐘與日線資料,永續合約的標記價格走勢不會完全一樣。
- 「逐倉損失以保證金為限」是一般規則;極端行情下是否會有穿倉分攤、自動減倉等處理,要查你所用平台的條款。
- 資金費上限 ±0.75% 是 2026 年 9 月 29 日查到的 OKX ETH-USDT-SWAP 參數,不同平台、不同合約、不同時間都可能不同。
- 壓力測試只保證「這幾種情境你輸得起」,不代表交易會賺錢,也不能取代停損。
完成檢查表
- 部位數量是用停損距離與費用算出來的,並已無條件捨去到最小下單單位。
- 已查到當前檔位的維持保證金率,確認部位落在哪一檔。
- 已算出每個候選槓桿的保證金、保證金佔權益比例和估算強平價,並與平台顯示值對過。
- 情境至少包含:計畫內、單分鐘跳空、百日一遇單日跌幅、樣本內最差日,每個都寫明出處。
- 已算資金費上限情境,並寫下資金費超過多少就重新評估。
- 門檻是在看結果之前寫好的,且選出的槓桿三條都過。
- 已確認自動追加保證金類功能關閉,並決定被逼近強平時不手動補倉救單。
- 做空時已改用上漲情境與負費率上限重新測試。
資料與核驗方法
- 合約參數:OKX 公開接口
/api/v5/public/instruments(ETH-USDT-SWAP 每張 0.1 ETH)、/api/v5/public/position-tiers(逐倉第 1 檔 mmr 0.004、上限 5,000 張)、/api/v5/public/funding-rate(上下限 ±0.0075、8 小時結算),2026-09-29 查詢。 - 資金費歷史:OKX
/api/v5/public/funding-rate-history,2026-06-22 至 2026-09-29 共 296 期。 - 價格情境:Binance 公開行情接口(data-api.binance.vision)ETHUSDT 現貨日線與 2021-05-19 的 1 分鐘 K 線。
- 盤口對照:同日 04:47 UTC 查詢 OKX ETH-USDT-SWAP 買盤,市價賣出 5 ETH 的成交均價等於最佳買價,平常時段的滑價對本例部位可以忽略;壓力測試的重點因此放在跳空,而不是盤口深度。
- 費率 0.05% 為假設值,請以自己帳戶的實際費率重算。本文所有表格都可以用上面的公式與接口自行重現。