
風險與交易計畫
越跌越買有什麼風險?攤平與馬丁格爾用真實行情拆解
用 ETH 從 4,956 跌到 1,505 的真實日線,逐筆跑翻倍加碼與等額攤平:要準備多少錢、最深浮虧多少、多久回到均價,再示範先定總預算與失效價的分批寫法與最壞虧損公式。
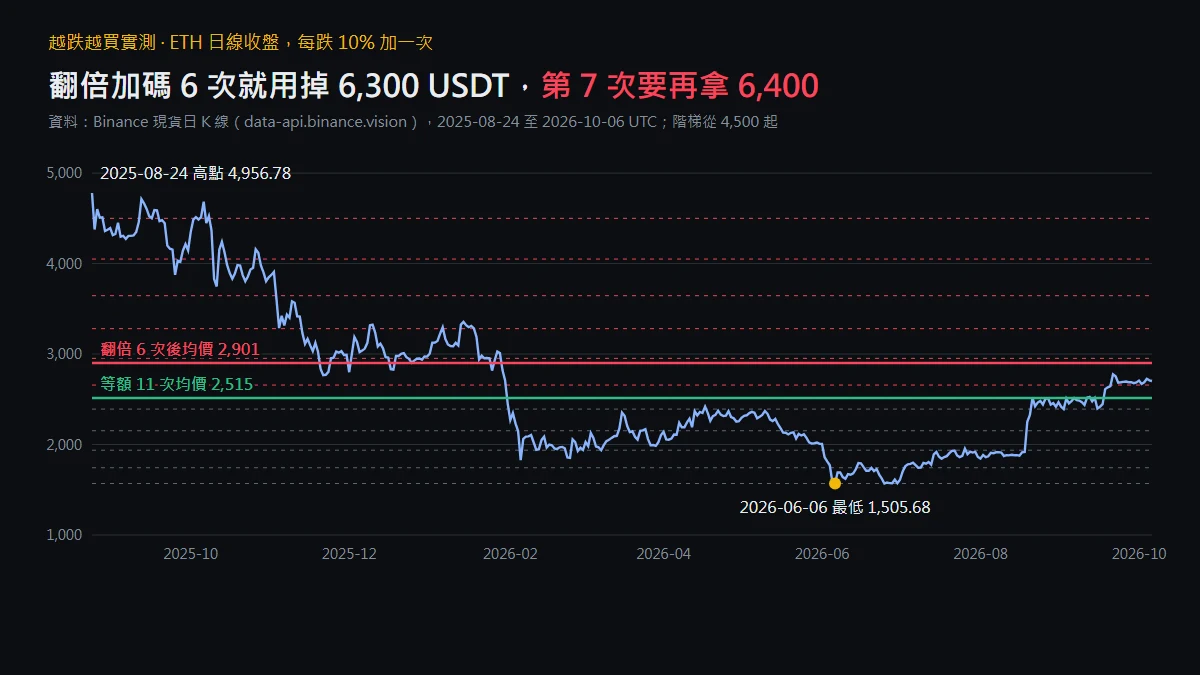
價格跌了,再買一點把均價拉低——這個做法叫「攤平」;每次加碼都把數量翻倍,就是「馬丁格爾」。它們看起來都能讓價格只要小反彈就回本,問題出在你不知道會跌幾層,而加碼需要的錢是先付的。這篇用 ETH 在 2025-08 到 2026-10 的真實日線,把兩種越跌越買方案逐筆跑一遍,算出要準備多少錢、最深浮虧多少、多久才回到均價,最後給一套「先定總預算與失效價,再決定要不要加」的寫法,讓你下單前就知道最壞結果。
ETH 日線收盤與加碼階梯。紅色虛線是 10,000 USDT 帳戶在翻倍規則下買得起的 6 層,灰色虛線是之後價格繼續跌穿、但已經沒錢再加的層。
先把兩個名詞算清楚
攤平(等額加碼):每跌一段買固定金額。均價 = 總投入 ÷ 總數量。
馬丁格爾(翻倍加碼):每跌一段把金額翻倍:100、200、400、800……第 n 次之後的累計投入是 首筆 ×(2ⁿ − 1)。也就是說,下一筆永遠比前面所有筆加起來還多一個首筆。這就是它讓均價下降很快的原因,也是它燒錢很快的原因。
兩者都把「價格最終會回來」當成前提,差別只在用多少錢去賭這個前提。
實測設定:用真實價格逐筆跑
- 資料:Binance 現貨 ETHUSDT 日 K 線,從公開接口
https://data-api.binance.vision/api/v3/klines?symbol=ETHUSDT&interval=1d取得,時間為 UTC。 - 區間:2025-08-24(這段的最高價 4,956.78)到 2026-10-06(收盤 2,702.65)。期間最低是 2026-06-06 的 1,505.68,從高點算跌了 69.6%。
- 階梯:第一筆掛在 4,500,之後每比上一層低 10% 再掛一筆(4,050、3,645、3,280.5……)。當天最低價碰到掛單價就算成交。
- 帳戶:10,000 USDT 現貨,不開槓桿。為了讓計算好核對,下面不扣手續費;現貨每邊大約 0.1%,對結論影響很小。
方案 A:翻倍加碼,首筆 100 USDT
| 次數 | 成交日 | 價格 | 這筆金額 | 累計投入 | 均價 |
|---|---|---|---|---|---|
| 1 | 2025-08-25 | 4,500 | 100 | 100 | 4,500.00 |
| 2 | 2025-09-25 | 4,050 | 200 | 300 | 4,189.66 |
| 3 | 2025-10-10 | 3,645 | 400 | 700 | 3,860.06 |
| 4 | 2025-11-04 | 3,280.5 | 800 | 1,500 | 3,527.67 |
| 5 | 2025-11-18 | 2,952.45 | 1,600 | 3,100 | 3,205.35 |
| 6 | 2025-11-21 | 2,657.21 | 3,200 | 6,300 | 2,901.35 |
第 7 層 2,391.48 在 2026-01-31 被碰到,這時要再拿 6,400 USDT,但帳戶只剩 3,700。規則在這裡斷掉,後面價格又跌了 5 層,你只能看著。
- 持有 2.1714 ETH,均價 2,901.35。
- 2026-06-06 最低 1,505.68 時,浮虧 3,031 USDT,是整個帳戶的 30.3%。
- 要回到均價,價格得從最低點漲 92.7%。到 2026-10-06 為止這件事沒有發生(期間最高 2,807.34),以當天收盤計仍虧 431 USDT。
如果帳戶夠大、能一路翻倍到第 11 層呢?均價會壓到 1,725.38,2026-06-14 就回到均價——但累計投入是 204,700 USDT,是這個帳戶的 20 倍。馬丁格爾「理論上一定回本」,前提是本金無限;現實中本金有限,所以它會在跌得最深的那一段剛好斷掉。
方案 B:等額加碼,每層 900 USDT
同一條階梯改成每層固定 900,11 層共 9,900,剛好用掉幾乎整個帳戶。
- 最後一筆在 2026-06-05 的 1,569.05 成交,均價 2,515.28,持有 3.9359 ETH。
- 2026-06-06 最深浮虧 3,974 USDT,佔帳戶 39.7%。
- 2026-08-21 價格回到均價;以 2026-10-06 收盤計浮盈 737 USDT。
這個結果看起來「攤平成功」,但要誠實看它靠的是什麼:價格在跌了 69.6% 之後剛好止跌,而且你手上已經沒有任何備用資金。如果 1,505 不是底,再跌 10% 你就沒有下一步,而 39.7% 的回撤早已超過大多數人事先設定的停手線(最大回撤怎麼定,可以參考〈最大回撤怎麼控制?連續虧損後的降倉與停手機制〉)。一次成功不能證明方法安全,只能證明這一次沒有遇到更深的跌幅。
為什麼越跌越買特別危險
- 錢是先付的,答案是後揭曉的。 你每加一層都在確認「我之前判斷錯了」,卻同時把更多錢押在同一個判斷上。
- 加碼讓虧損加速,不是減速。 方案 A 第 6 筆一下投入 3,200,手上的 ETH 數量變成只買第一筆時的約 98 倍(2.1714 ÷ 0.0222),之後每跌 1%,虧的錢也是約 98 倍。
- 回本所需漲幅看起來小,其實是用風險換來的。 均價降低是真的,但每一次均價下降都對應更大的部位。
- 上了槓桿會更快斷。 合約上越跌越加,部位越大、強平價越靠近;同樣的急跌在現貨只是浮虧,在合約可能直接被平倉。槓桿倉位該怎麼先做情境測試,見〈槓桿倉位怎麼做壓力測試?〉。
- 「跌多了一定會漲」不是規則。 單一幣種可能長期不回到你的均價,下市或專案失敗時甚至回不來。
如果你還是想分批買:先定總預算和失效價
分批買本身不是錯,錯在沒有終點。可執行的寫法是:第一筆下單前,就寫好最多買幾層、每層多少、在哪個價格承認判斷失效並全部退出,然後算出最壞虧損。
用同一段行情示範:只用前 3 層、每層 900,失效價設在第 4 層 3,280.5(跌到這裡代表「回檔買入」的想法已經不成立)。
- 3 層共投入 2,700,持有 0.2 + 0.2222 + 0.2469 = 0.6691 ETH,均價約 4,035。
- 跌到 3,280.5 全部賣出:0.6691 × 3,280.5 ≈ 2,195,虧損約 505 USDT。
- 加上現貨約 0.1% 的買賣手續費,約 510 USDT,大約是帳戶的 5.1%,事前就已知道。
實際上 2025-11-04 價格碰到 3,280.5,這套計畫在那天結束,帳戶剩約 9,490,之後跌到 1,505 的那一段完全與你無關。它沒有方案 B 最後的浮盈,但也從來沒有出現過 39.7% 的回撤。如果 5.1% 超過你能接受的單次虧損,就減少層數或每層金額,直到最壞結果落在預算內。分批價位與比例的詳細排法,可以接著看〈分批進場與分批止盈怎麼規劃?〉。
最壞虧損的通用算法:
最壞虧損 = Σ(每層金額)− Σ(每層數量)× 失效價 + 手續費
把它算出來、和你的單筆風險上限比較,比「再跌就再買」可靠得多。
常見錯誤與處理方法
| 常見錯誤 | 會發生什麼 | 處理方法 |
|---|---|---|
| 只寫了加碼價,沒寫失效價 | 跌多深就加多深,直到沒錢 | 第一筆前寫下失效價,碰到就全部退出 |
| 用「跌了 50% 已經很便宜」當理由 | 從 4,956 跌 50% 是 2,478,實測之後又再跌 39% | 價格便宜不是止跌訊號,按事先的層數執行 |
| 翻倍加碼沒先算第 n 層要多少錢 | 第 7 層需要 6,400,帳戶只剩 3,700 | 先用 首筆 ×(2ⁿ − 1) 算出最多撐幾層 |
| 把同一套做法搬到合約 | 部位變大、強平價靠近,急跌時被平倉 | 合約上不做無上限加碼,先做壓力測試 |
| 加碼後覺得「均價低了,可以放寬停損」 | 部位更大、停損更遠,風險成倍放大 | 加碼後重算總部位的最壞虧損,失效價不往下移 |
| 一次攤平成功就當成方法有效 | 下次遇到更深的跌幅一次虧掉 | 用歷史行情多跑幾段,特別看最深那段 |
風險邊界
- 本文是用一段歷史行情做的演算,不是對 ETH 或任何幣種的走勢判斷。換一段行情、換一個幣,結果可以完全相反。
- 成交以「當天最低價碰到掛單價」計,真實掛單可能因為排隊或急跌時的滑價而成交在不同價格。
- 現貨不開槓桿最多虧掉投入的錢;合約、借貸或質押借款會讓同樣的加碼方式虧得更多、更快。
- 本文不構成投資建議。加密資產價格波動大,請只使用你能承受全部損失的資金。
下單前完成檢查表
- 我寫下了最多加幾層、每層多少錢,總和不超過我願意投入這筆交易的上限
- 我寫下了失效價,碰到就全部退出,不會再往下移
- 我用公式算出了在失效價退出時的最壞虧損(含手續費),並且低於我的單筆風險上限
- 如果是翻倍加碼,我算過第 n 層需要多少錢,確認帳戶付得出最後一層
- 加碼後的總回撤沒有超過我事先定的停手線
- 這筆交易沒有使用槓桿;如果有,我已經做過急跌情境測試
- 我接受即使照計畫執行,這筆交易仍可能在失效價虧損出場