
Тәуекел және сауда жоспары
Позиция көлемін құбылмалылыққа қарай қалай реттейді? ATR арқылы стоп қашықтығы мен ордер көлемі
Бір мәміле тәуекелі 1%-да тұрады, ал стоп қашықтығын күндік ATR анықтайды, көлем содан есептеледі. ETH-тің үш кезеңі және BTC, ETH, SOL бір күнгі салыстыруы арқылы k таңдау, комиссия, дөңгелектеу және номинал шегі толық көрсетілген.
Бір мәмілеге шоттың 1%-ын ғана тәуекелге тігесіз делік. Нарық тыныш күні де, қатты шайқалған күні де ордер көлемі бірдей болуы керек пе? Жоқ. Стоп-лоссты әрдайым 5% деп қойсаңыз, құбылмалылық жоғары күндері оны күнделікті тербеліс-ақ қағып кетеді, ал тыныш кезеңде стоп тым алыс қалады. Сенімдірек тәсіл: алдымен құбылмалылық бойынша стоп қашықтығын анықтап, содан кейін сол қашықтықтан көлемді есептеу. Бұл мақалада күндік ATR (орташа нақты ауқым) арқылы қадам-қадаммен есептейміз — соңында кез келген сауда жұбы үшін «бүгін қанша алуға болады» деген сұраққа өзіңіз жауап бере аласыз.
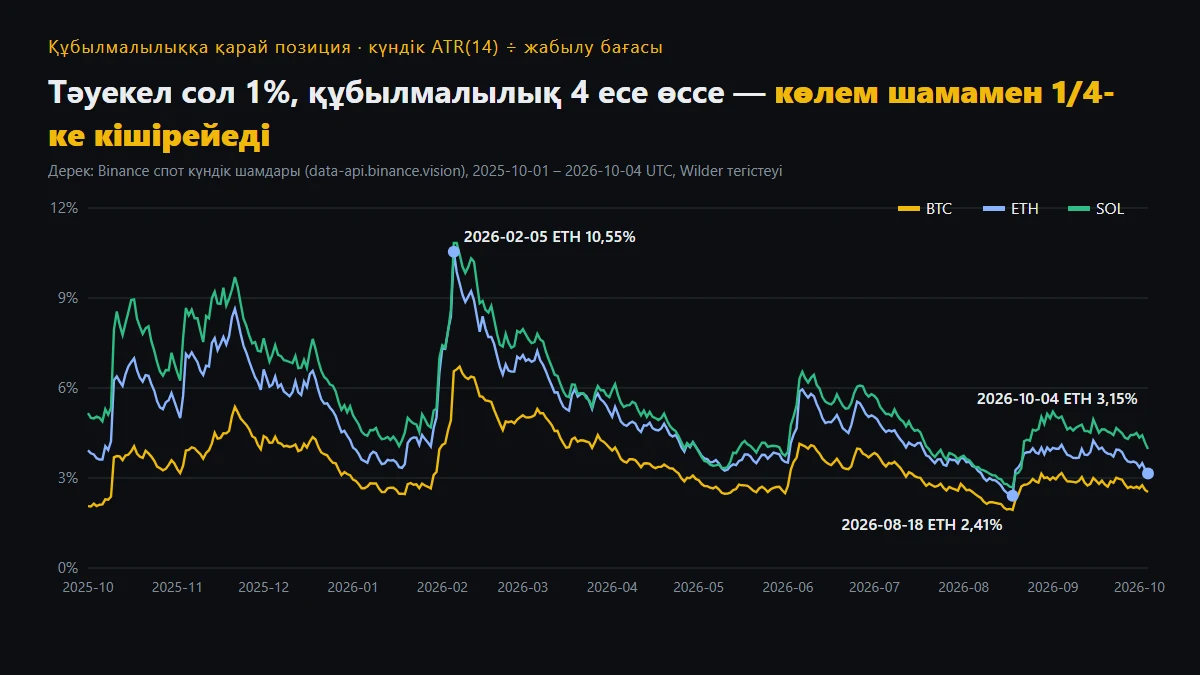
BTC, ETH және SOL үшін күндік ATR(14) ÷ жабылу бағасы. Бір активтің өзінде бір жыл ішінде айырма 4 еседен асады; мақаладағы есептер графикте белгіленген үш ETH күніне негізделген.
Тұрақты пайыздық стоп әр кезеңде неге жұмыс істемейді
ETH-тің екі күнгі нақты деректері (Binance спот күндік шамдары, UTC бойынша жабылу):
| Күні | Жабылу бағасы | ATR(14) | ATR / баға | 5% стоп неше ATR-ға тең |
|---|---|---|---|---|
| 2026-02-05 | 1 826,83 | 192,65 | 10,55% | 0,47 |
| 2026-08-18 | 1 917,85 | 46,24 | 2,41% | 2,07 |
2 ақпан маңында ETH-тің бір күндік орташа нақты ауқымы 10%-дан асқан, яғни 5% стоп жарты күндік қалыпты тербеліске де жетпейді — оның қағылуы тек уақыт мәселесі. 18 тамызда керісінше: 5% екі ATR-дан асады. Бір пайыздың өзі әр кезеңде «шудан қаншалықты алыс» екенін мүлде басқаша білдіреді — стопты құбылмалылықпен өлшеудің себебі осы.
ATR дегеніміз не және қалай есептеледі
Әуелі әр күннің нақты ауқымын (TR) табамыз — үшеуінің ең үлкені:
- күннің ең жоғарғы бағасы − ең төменгі бағасы
- |ең жоғарғы баға − алдыңғы күннің жабылуы|
- |ең төменгі баға − алдыңғы күннің жабылуы|
Соңғы екеуі гэпті ескеру үшін керек. Содан кейін Wilder тегістеуімен 14 күндік орташа аламыз: алғашқы ATR — алғашқы 14 TR-дың қарапайым орташасы, ары қарай күн сайын ATR бүгін = (ATR кеше × 13 + TR бүгін) ÷ 14. Көп график бағдарламаларындағы ATR индикаторы әдепкі бойынша дәл осылай, 14 параметрімен есептейді.
Деректі график бағдарламасынан көруге де, өзіңіз жүктеп алуға да болады. Төменде Binance-тің ашық спот шамдар интерфейсі қайтарған ETHUSDT күндік деректері: әр жолда ретімен ашылу уақыты (миллисекунд), ашылу, ең жоғары, ең төмен, жабылу, көлем және т.б.
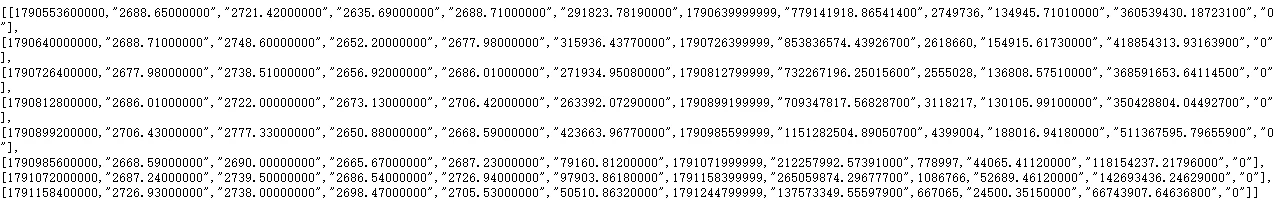
/api/v3/klines?symbol=ETHUSDT&interval=1d бастапқы жауабы. Соңғыдан бұрынғы жол — 2026-10-04 (UTC), жабылуы 2 726,94; соңғы жол — 10-05 әлі жабылмаған шам, ATR есебіне қоспау керек.
Соңғы жолға назар аударыңыз: интерфейс әлі жабылмаған бүгінгі шамды да қоса береді. Оны ATR-ға қоссаңыз, сан күн ішінде құбылып, ордер көлемі де өзгеріп отырады. Тек жабылған шамдарды пайдаланыңыз.
Формула: ATR-дан ордер көлеміне дейін
Стоп қашықтығы = k × ATR
Бір бірліктің ең нашар шығыны = стоп қашықтығы + кіру бағасы × екі жақты комиссия
Көлем = тәуекел сомасы ÷ бір бірліктің ең нашар шығыны (көлем қадамына дейін төмен дөңгелектеу)
- Тәуекел сомасы: шот капиталы × бір мәміле тәуекелі, мысалы 10 000 USDT × 1% = 100 USDT. Есепті теңгемен жүргізсеңіз де қағидат сол — тек капитал мен тәуекелді бір валютада алыңыз.
- k: стоп неше ATR қашықтықта тұрады; оны келесі бөлімде деректермен таңдаймыз.
- Екі жақты комиссия: позицияны ашу мен жабу ақысы. Мұнда екі жақта да taker, әрқайсысы 0,1%, барлығы 0,2% деп алдық; нақты мөлшерлемені платформаның комиссия бетінен және өз деңгейіңізден тексеріңіз.
- Нарықтық бағамен іске қосылатын стопта сырғу да болады — ол туралы Стоп-ордер неге орындалмады? Гэп, сырғу және өтімділікті тексеру мақаласында жеке жазылған.
«Стоп қашықтығы → көлем» есебі мен көлем қадамын білсеңіз, Позиция көлемін қалай есептейді? Стоп-лосс пен шығыннан ордерге дейін мақаласымен салыстырыңыз; бұл жерде бір ғана нәрсе қосылады: стоп қашықтығы құбылмалылыққа қарай өзгереді.
k қандай болуы керек: стопқа күн ішіндегі тербеліс қаншалықты жиі жетеді
2025-09 – 2026-10 аралығындағы 385 сауда күнін санадық: алдыңғы күннің жабылуындағы ATR бойынша, сол күні «ашылудан ең төменгі нүктеге дейінгі» құлдырау k ATR-дан асқан күндердің үлесі (яғни ашылуда лонг ашып, стопты k ATR төмен қойсаңыз, сол күні-ақ стопқа жету жиілігі):
| k | BTC | ETH | SOL |
|---|---|---|---|
| 1 | 12,2% | 11,9% | 11,7% |
| 1,5 | 3,9% | 3,4% | 3,1% |
| 2 | 2,3% | 2,3% | 1,3% |
| 3 | 0,8% | 0,5% | 0,5% |
Қалай оқу керек: k = 1 болса, шамамен әр 8–9 күннің бірінде күн ішіндегі тербелістің өзі стопқа жетеді; k = 2 болғанда бұл 2% шамасына түседі. k неғұрлым үлкен болса, стопты шу соғұрлым сирек қағады, бірақ көлем де кішірейеді. Төмендегі есептерде k = 2.
Бұл кесте тек «бір күн ішінде стопқа жету жиілігін» көрсетеді — бірнеше күнге созылған позицияның нәтижесі де, ұтыс пайызы да емес. Позицияны бір апта ұстасаңыз, стоп ұзағырақ кезеңнің құбылмалылығына сай болуы керек: апталық ATR алыңыз немесе k-ны үлкейтіп, қайта тексеріңіз. Стоп ең алдымен сауда идеясы күшін жоятын жерде тұруы тиіс; ATR тек сол жердің шуға тым жақын емес екенін тексереді.
Толық мысал: бір ETH, үш кезең — қанша алу керек
Шарттар: шот 10 000 USDT, бір мәміле тәуекелі 1% = 100 USDT, k = 2, екі жақты комиссия 0,2%, спот ETH күндік жабылу бағасымен сатып алынады, ETHUSDT көлем қадамы 0,0001.
| Күні | Жабылу | ATR | Стоп қашықтығы (2 ATR) | Стоп бағасы | Бір бірлік шығыны | Көлем | Номинал |
|---|---|---|---|---|---|---|---|
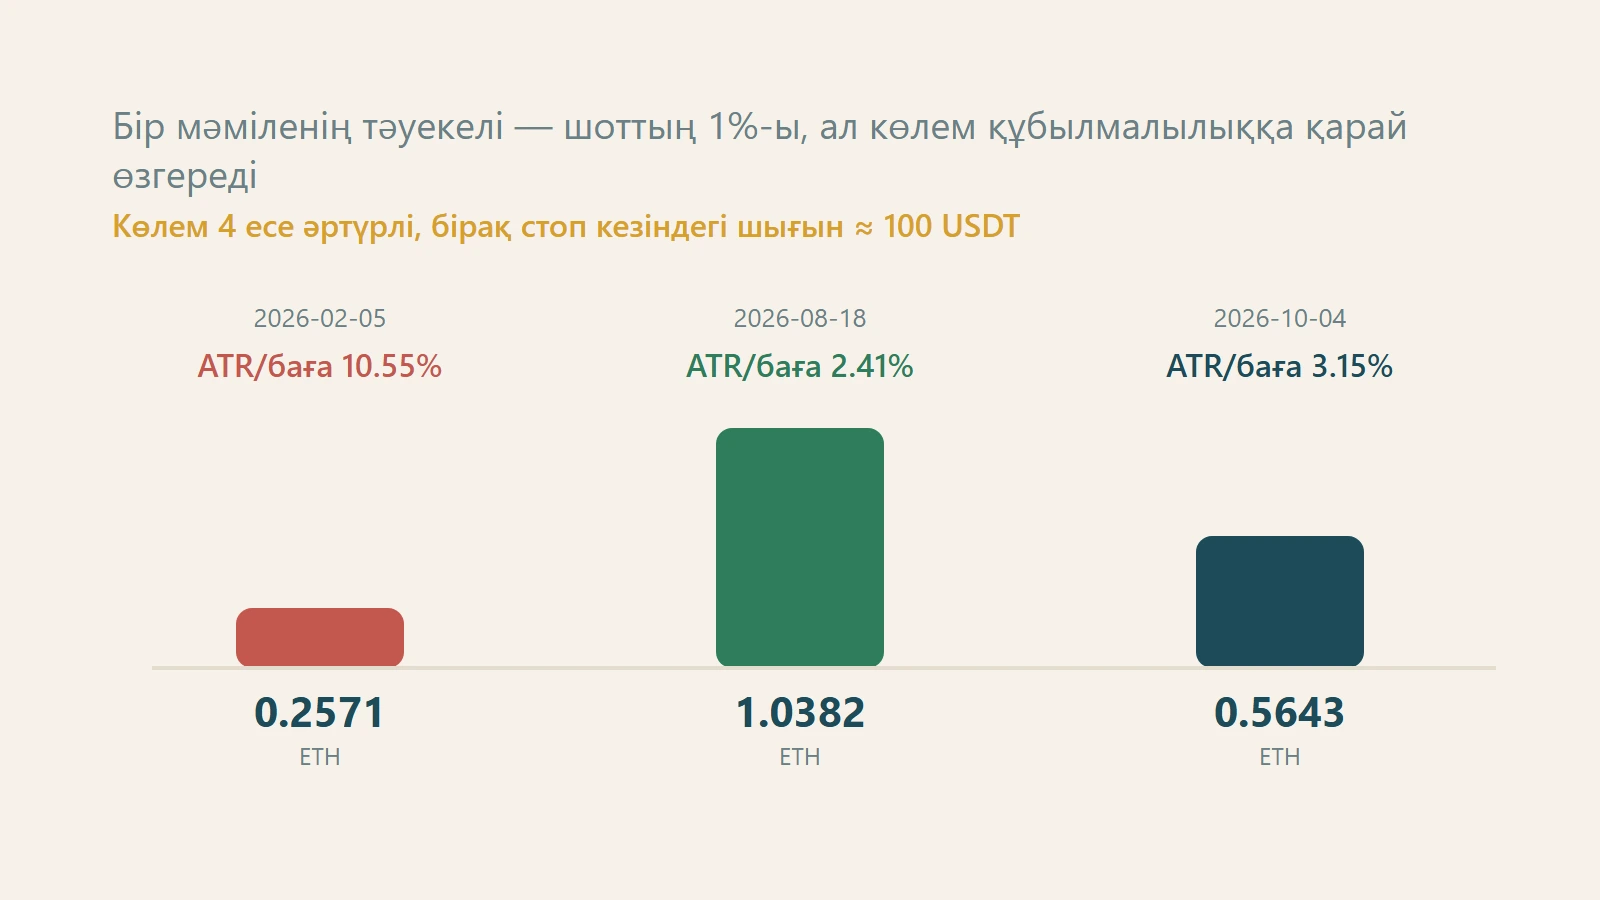
| 2026-02-05 | 1 826,83 | 192,65 | 385,30 (21,09%) | 1 441,53 | 388,95 | 0,2571 | 469,68 |
| 2026-08-18 | 1 917,85 | 46,24 | 92,48 (4,82%) | 1 825,37 | 96,32 | 1,0382 | 1 991,11 |
| 2026-10-04 | 2 726,94 | 85,86 | 171,73 (6,30%) | 2 555,21 | 177,18 | 0,5643 | 1 538,81 |
4 қазан жолын қадам-қадаммен тексерейік:
- Стоп қашықтығы = 2 × 85,86 = 171,73 (ATR-дың нақты мәні 85,864; дөңгелектелген 85,86-ны екіге көбейтсеңіз 171,72 шығады — 0,01 айырма, нақты мән бойынша есептейміз).
- Стоп бағасы = 2 726,94 − 171,73 = 2 555,21.
- Бір бірлікке комиссия = 2 726,94 × 0,2% = 5,45; бір бірліктің ең нашар шығыны = 171,73 + 5,45 = 177,18.
- Көлем = 100 ÷ 177,18 = 0,56439…, 0,0001-ге дейін төмен дөңгелектейміз → 0,5643 ETH.
- Тексеру: 0,5643 × 177,18 = 99,98 USDT, 100-ден аспайды.
Үш жолды қатар қойсақ: ақпан мен тамызда баға шамалас, ал көлем 4 есе ерекшеленеді (0,2571 және 1,0382), бірақ үшеуінде де стоп іске қосылғандағы шығын шамамен 100 USDT. Тәуекел тұрақты, көлем өзгермелі — құбылмалылыққа қарай позицияны реттеудің бар мәні осы.
Әртүрлі активтерге бір өлшем
4 қазанда сол 100 USDT тәуекел, k = 2:
| Сауда жұбы | Жабылу | ATR / баға | Стоп қашықтығы | Көлем | Номинал |
|---|---|---|---|---|---|
| BTCUSDT | 86 530 | 2,54% | 4 391,24 | 0,02190 BTC | 1 895,01 |
| ETHUSDT | 2 726,94 | 3,15% | 171,73 | 0,5643 ETH | 1 538,81 |
| SOLUSDT | 121,60 | 3,97% | 9,65 | 10,107 SOL | 1 229,01 |
SOL ең құбылмалы, сондықтан оның номиналы ең кіші. Үшеуіне бірдей лонг ашсаңыз, олардың бағасы бір-бірімен тығыз байланысты, стоптар бірге іске қосылуы мүмкін — жалпы тәуекел 100 емес, 300-ге жуық. Мұны қалай біріктіріп есептеу керегі Өзара байланысты позициялардың жалпы тәуекелін есептеу мақаласында.
Қашан қайта есептеу керек, қашан тиіспеу керек
- Кіру алдында бір рет есептеңіз: соңғы жабылған шамның ATR-ымен стоп бағасы мен көлемді шығарып, жоспар бойынша орындаңыз.
- Позиция ашық тұрғанда ATR өзгерді деп көлемді қоспаңыз да, азайтпаңыз да: ATR өсуі стопты алыстату немесе позиция қосу керек дегенді білдірмейді; ашылған позицияның тәуекелі кіру сәтінде бекітілген.
- Позиция қосқанда қайта есептеңіз: жаңа үлесті сол сәттегі ATR-мен бөлек есептеп, жалпы тәуекел шектен аспағанын тексеріңіз.
- Құбылмалылық төмен кезде номинал шегін қойыңыз: тамыз жолында номинал шоттың 20%-ына жуық; ATR тағы екі есе түссе, көлем екі есе өседі. Алдын ала шек жазып қойыңыз (мысалы, бір мәміле номиналы шоттың белгілі бір үлесінен аспасын), есеп одан асса — шекті алыңыз. Бұл үлестің жалпыға ортақ нормасы жоқ, оны шотыңызға және көтере алатын гэп шығынына қарай өзіңіз белгілейсіз.
- Фьючерс позициясы: жоғарыда есептелгені — көлем; левередж тек қанша маржа қою керегіне әсер етеді, көлемді керісінше үлкейтпеуі тиіс, әрі стоп бағасы ликвидация бағасынан жеткілікті алыс болуы керек. Левередж қолданар алдында Левередж позициясын стресс-тесттен өткізу мақаласындағы сценарий кестесімен бір тексеріп алыңыз.
Нақты құбылмалылықты да қолдануға болады, бірақ араластырмаңыз
Тағы бір тәсіл — ATR орнына соңғы 20 күндік жабылу табыстылығының стандартты ауытқуын (күндік нақты құбылмалылық) алу. 4 қазандағы ETH үшін 20 күндік күндік құбылмалылық 2,31%, ал сол күнгі ATR / баға 3,15%. Олар әртүрлі нәрсені өлшейді: стандартты ауытқу тек жабылудан жабылуға дейінгі өзгерісті көреді, ал ATR күн ішіндегі ең жоғары/төменгі баға мен гэпті де қамтиды, сондықтан әдетте үлкенірек. Біреуін таңдап, соны ұстаныңыз, k-ны да соған сай қайта тексеріңіз — ATR бойынша табылған k-ны стандартты ауытқуға тікелей қолданбаңыз.
Жиі кездесетін қателер және оларды түзету
| Қате | Салдары | Түзету |
|---|---|---|
| Жабылмаған шамды ATR-ға қосу | Көлем күн ішінде құбылады, есепті қайталау мүмкін емес | Тек соңғы жабылған шамды алу |
| ATR өскенде стопты алыстатып, көлемді өзгертпеу | Бір мәміле тәуекелі білдіртпей өседі | Стоп қашықтығы өзгерсе, көлемді міндетті түрде қайта есептеу |
| Құбылмалылық төмен кезде көлемге шек қоймау | Бір гэп жоспарланған шығыннан әлдеқайда асуы мүмкін | Номинал шегін қосу |
| Бір апталық позицияны 1 сағаттық ATR-мен есептеу | Стоп тым жақын, жиі қағылады | ATR кезеңін ұстау мерзіміне сәйкестендіру |
| Комиссияны шегермеу | Нақты шығын тәуекел бюджетінен сәл асады | Бір бірлік шығынына екі жақты комиссияны қосу |
| Бір-біріне байланысты бірнеше позицияның әрқайсысына 1% | Бірге іске қосылса, жалпы шығын бірнеше есе | Жалпы тәуекелді біріктіріп есептеу |
Тәуекел шекаралары
- ATR — өткен кезеңнің орташа ауқымы, келесі шамды болжамайды; төтенше нарықта (мысалы, ақпанның басындағыдай) бір күндік құлдырау 3 ATR-дан асуы мүмкін — жоғарыдағы кестеде ондай күндер бар.
- Стоп-ордер іске қосылғаннан кейінгі орындалу бағасы стоп бағасына тең болатынына кепілдік жоқ; гэп пен өтімділік тапшылығында нақты шығын жоспардан асады.
- ATR өте жоғары болғанда есептелген стоп 20%-дан да алыс болуы мүмкін (2 ақпан жолы). Мұндайда формуланы күштеп орындағаннан гөрі, бір мәміле тәуекелін азайту немесе мүлде саудаға кірмеу жиі ақылға қонымды.
- Мақаладағы барлық сан — тарихи деректерге негізделген есептеу үлгісі, сатып алу не сату туралы кеңес емес.
Аяқталуын тексеру тізімі
- Шот капиталы мен бір мәміле тәуекелін жазып, тәуекел сомасын шығардым
- Соңғы жабылған шамның ATR(14)-ын алдым, кезеңі ұстау мерзіміне сай
- k-ны таңдадым, стоп бағасы сауда идеясы күшін жоятын деңгейге жақын
- Бір бірліктің ең нашар шығыны = k × ATR + кіру бағасы × екі жақты комиссия
- Көлем = тәуекел сомасы ÷ бір бірлік шығыны, көлем қадамына дейін төмен дөңгелектелді
- Тексеру: көлем × бір бірлік шығыны ≤ тәуекел сомасы
- Номинал өзім қойған шектен аспайды; фьючерсте стоп ликвидация бағасынан бұрын тұр
- Байланысты позициялар болса, жалпы тәуекел әлі шекте
Мақсатты бағаны да жоспарлағыңыз келсе, Саудадағы тәуекел мен сыйақы қатынасын қалай есептейді? мақаласын оқыңыз — сол стоп қашықтығымен орынды мақсат деңгейін есептеуге болады.
Дереккөздер
- Шам деректері: Binance ашық спот нарық интерфейсі
https://data-api.binance.vision/api/v3/klines?symbol=ETHUSDT&interval=1d(BTCUSDT, SOLUSDT да солай), кезең 2025-08-31 – 2026-10-04 UTC; ATR мен кестедегі үлестер осы деректерден өз бетімізше есептелді. - Көлем қадамы: сол интерфейстің
/api/v3/exchangeInfo?symbol=ETHUSDTLOT_SIZE сүзгісі (stepSize 0.0001).